第二種奨学金の利率固定方式が、上限の年3.0%に達しました。2026年7月に借り終えた人からで、9月まで3か月続けて上限のままです。利子のつかない第一種奨学金を借りるには、高校の評定平均値3.5という条件があります。春に申し込むなら、この数字はほぼ高1と高2の成績で決まります。
この記事では、中学3年の高校選びから大学2年までを時系列で並べました。第一種を逃したときの利息の差と、3.5に届かなかったときに大学で取り返す道もまとめています。試算は奨学金返済シミュレーターで、自分の条件に置き換えられます。
 管理人
私は高校受験で背伸びをして、最下位に近い位置で入学しました。
奨学金を借り始めたのは大学に入ってからです。そのとき、基準になる成績が高校の評定(内申点)だと知って唖然としました。
そのため大学1年生のあいだは、第二種だけで過ごしています。
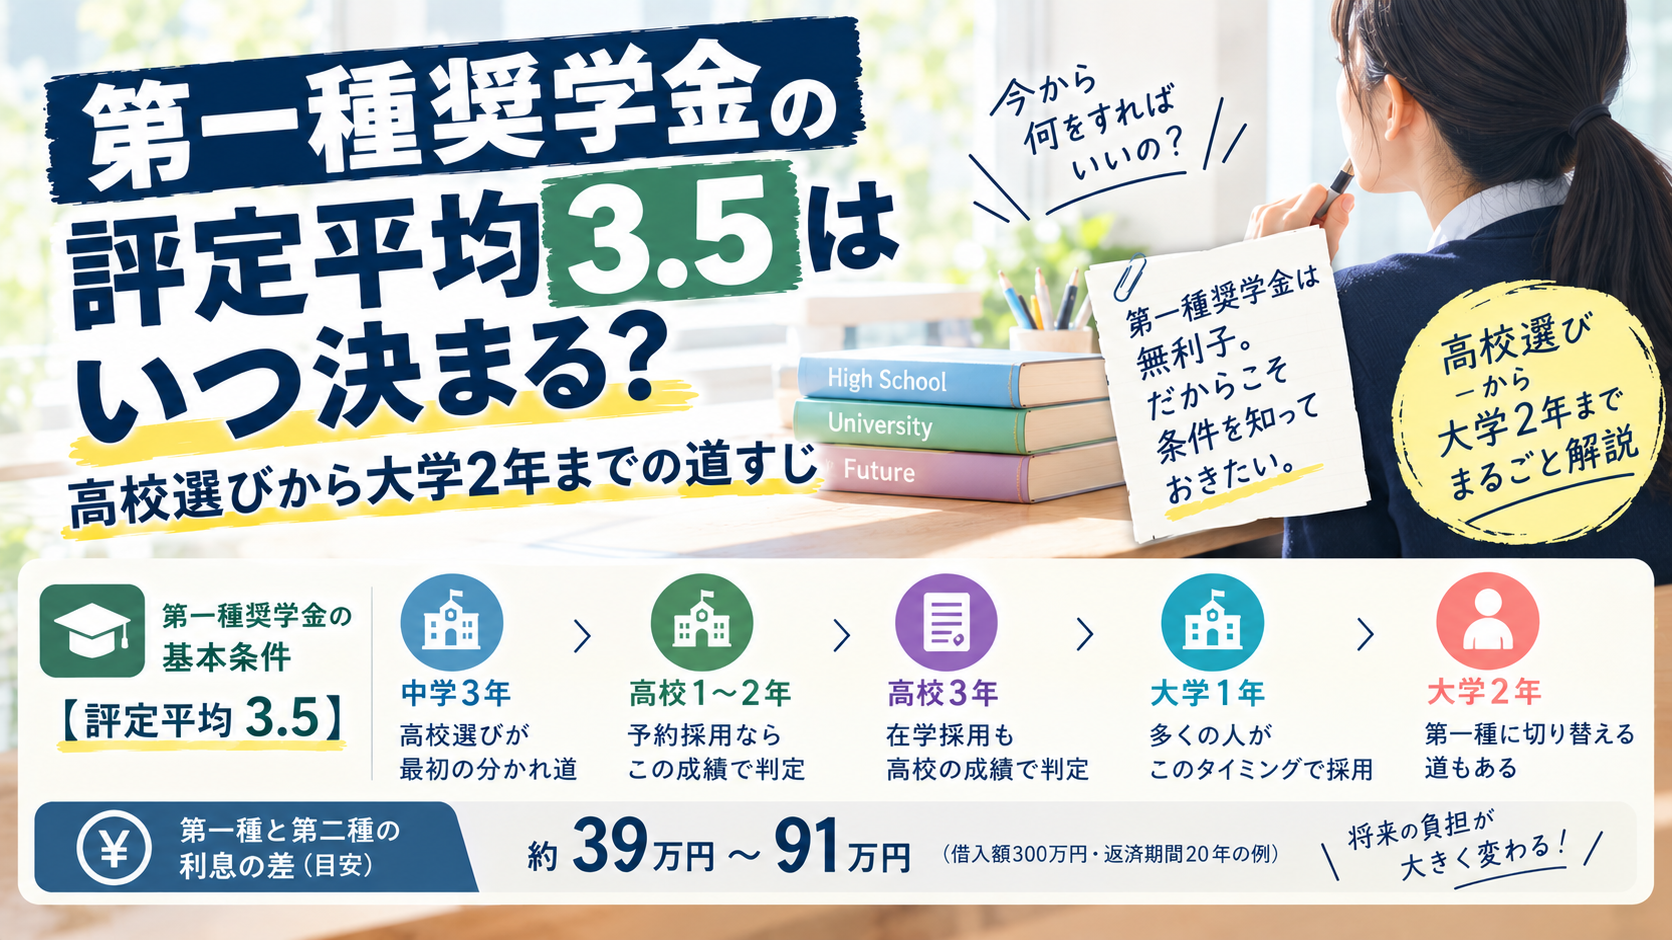
第一種奨学金の学力基準は、申し込む時期によって見られる成績が変わります。高校の評定が使われるのは大学1年まで。大学の成績で申し込めるのは2年生からです。
| 時期 | 申込み | 判定に使う成績 | 第一種の基準 |
|---|---|---|---|
| 中学3年 | ― | (高校を選ぶ) | 評定の取りやすさが決まり始める |
| 高1・高2 | ― | 評定が積み上がる | ― |
| 高3 | 予約採用 | 高校の申込時までの全科目の評定平均値 | 3.5以上 |
| 大学1年 | 在学採用 | 高校の成績の平均 | 3.5以上(専門学校は3.2以上) |
| 大学2年以降 | 在学採用 | 大学に入ってからの成績 | 学部(学科)の上位3分の1以内 |
第一種奨学金の条件は「評定平均3.5」と家計基準の2つ
第一種を借りるには、学力基準と家計基準の両方を満たす必要があります。第二種より条件が厳しい分、利子がつきません。
第一種は無利子、第二種は上限3%の利子がつく
日本学生支援機構(JASSO)の貸与奨学金は2種類。利子のつかない第一種と、利子のつく第二種です。第二種の利率は上限が年3.0%で、申し込んだときではなく借り終えた月の水準で決まります。
| 第一種 | 第二種 | |
|---|---|---|
| 利子 | なし | あり(上限 年3.0%) |
| 学力基準(予約採用) | 評定平均値3.5以上 | 平均水準以上である等 |
| 家計の目安(4人世帯・給与所得) | 年収800万円程度 | 年収1,250万円程度 |
| 月額 | 学校の種類・国公私立・通学形態で決まる(大学は2万〜6.4万円) | 2万〜12万円から1万円単位で選ぶ |
| 令和7年度の利用者 | 439,827人 | 633,402人 |
利用者は第二種のほうが多く、第一種の約1.4倍です。
学力基準は「申込時までの全科目の評定平均値3.5以上」
高3で申し込む予約採用の学力基準を、JASSOは次のように定めています。
高等学校等における申込時までの全履修科目の評定平均値が、5段階評価で3.5以上であること。
評定平均値は、すべての科目の評定(5段階)を足して科目数で割った数字です。体育や芸術も含みます。得意な科目だけ高くても、苦手な科目があれば平均は下がる仕組みです。
第二種の学力基準は「平均水準以上である等」。学ぶ意欲などでも認められ、数字で線が引かれているのは第一種だけです。
家計基準の目安は4人世帯で年収800万円程度
予約採用の家計基準を、4人世帯の目安で示します。
| 給与所得の世帯(年収) | 給与所得以外の世帯(所得) | |
|---|---|---|
| 第一種 | 800万円程度 | 550万円程度 |
| 第二種 | 1,250万円程度 | 900万円程度 |
実際の判定に使うのは、住民税の情報から計算する「貸与額算定基準額」です。世帯の人数や兄弟の状況で上下するので、目安を少し超えていても対象になることがあります。
評定平均値3.5未満でも申し込める例外がある
評定平均値が3.5に届かなくても、第一種に申し込める場合があります。次のどれかに当たり、学ぶ意欲を高校が確認できることが条件です。意欲の確認は面談やレポートで行います。
- 生計維持者(原則として父母)の貸与額算定基準額が0円
- 生計維持者が生活保護を受けている
- 児童養護施設に入所しているなど、社会的養護を必要とする
例外に当たるかどうかは家計の状況で決まります。「3.5に少し足りない」だけでは例外になりません。
評定平均3.5はいつ決まる?中学3年から大学2年までの時系列
第一種の学力基準は、申し込む時期によって見られる成績が変わります。並べてみると、始まりは高校を選ぶ段階です。
中学3年:高校を選んだ時点で、評定の取りやすさが決まり始める
評定は、在籍する高校の授業や定期テスト、提出物をもとに付きます。建前は、学習目標をどこまで達成したかで付ける評価です。校内の順位だけで決まるものではありません。
それでも、授業の進み方やテストの難しさは学校ごとに違います。周りの学力が高い学校に下位で入ると、3.5を取るのは楽ではありません。
高1・高2:春の予約採用は、この2年の評定で判定される
予約採用の基準は「申込時まで」の全科目です。申込みは高3の春に始まるので、春に出すなら実際に使われるのは高1と高2の成績です。
高1の1学期の定期テストから、数字は積み上がり始めます。
2年分の平均なので、高1の結果で高2に必要な数字が決まります。科目数が同じだとすると、高1が3.2なら高2で3.8が必要です。
端数の扱い(小数第2位で四捨五入するか)は、高校によって案内が違います。高3の1学期の成績を含めるかどうかも同じです。在籍している高校の進路指導や奨学金の担当で確かめてください。
高3:予約採用に申し込む
予約採用は、進学前に奨学金を予約しておく仕組みです。在籍している高校を通じて申し込みます。
卒業後2年以内の人は、卒業した高校が申込みの窓口です。
募集の時期と回数は高校ごとに違います。高3の4月には、高校の案内を確認しておきたいところです。
大学1年:在学採用でも、見られるのは高校の成績
大学に入ってから申し込む「在学採用」もあります。ただし1年生の在学採用で使われるのは、高校の成績の平均です。基準は大学・短大で3.5以上、専門学校で3.2以上です。
何年生の分の成績を使うかは大学によって違い、高3の成績まで含める大学もあります。予約採用のときより平均が上がっていれば、届く可能性はあります。
大学の成績で第一種に申し込めるのは2年生からです。1年生の1年間は、高校の成績で判定されます。
大学2年以降:学部の上位3分の1に入れば、大学の成績で申し込める
2年生以上の在学採用は、大学に入ってからの成績で判定されます。基準は「本人の属する学部(学科)の上位3分の1以内」。高校の評定はもう関係ありません。
在学採用の募集は春と秋の2回です。締切は大学ごとに決まるので、学生課などの案内で確かめてください。
第一種を逃すといくら違う?第二種との利息を試算
同じ額を第一種で借りるか第二種で借りるかで、返す総額がどれだけ変わるかを計算しました。
試算の前提
- 第一種の最高月額で4年間(48か月)借りた総額を、そのまま第二種で借りたと仮定する
- 返す回数は第一種と同じ(JASSOの返還年数算出表で決まる回数)
- 第二種の利率は年2.4%(2026年9月の利率見直し方式)と年3.0%(上限、2026年7〜9月の利率固定方式)の2通り
- 毎月同じ額を返す元利均等返済。据置期間の利息と保証料は含めない
- 最高月額を選べるのは、家計が一定の基準を満たす場合に限られる
第一種を逃したときの利息は約39万〜91万円
| 区分 | 借りた総額 | 返す回数 | 月々(第一種→第二種3.0%) | 利息(2.4%) | 利息(3.0%) |
|---|---|---|---|---|---|
| 国公立・自宅 | 216万円 | 168回(14年) | 12,857円→15,761円 | 約38.5万円 | 約48.8万円 |
| 国公立・自宅外 | 244.8万円 | 180回(15年) | 13,600円→16,905円 | 約46.9万円 | 約59.5万円 |
| 私立・自宅 | 259.2万円 | 180回(15年) | 14,400円→17,900円 | 約49.7万円 | 約63.0万円 |
| 私立・自宅外 | 307.2万円 | 216回(18年) | 14,222円→18,423円 | 約71.4万円 | 約90.7万円 |
利率3.0%で比べると、月々の差は国公立・自宅で約2,900円。私立・自宅外なら約4,200円です。この差が14〜18年続きます。
第一種と第二種の違いは利子だけです。借りる額と返す回数が同じなら、差はそのまま利息の分になります。
第二種の利率固定方式は、2026年7月から上限の3%
第二種の利率は、借り終えた月の水準で決まります。2026年度の推移は次のとおりです。
| 借り終えた月 | 利率固定方式 | 利率見直し方式 |
|---|---|---|
| 2026年4月 | 2.722% | 1.874% |
| 2026年5月 | 2.922% | 2.000% |
| 2026年6月 | 2.922% | 1.900% |
| 2026年7月 | 3.000% | 2.000% |
| 2026年8月 | 3.000% | 2.200% |
| 2026年9月 | 3.000% | 2.400% |
今の高校生が借り終えるのは早くても数年後で、そのときの利率は誰にもわかりません。わかっているのは、上限が3.0%であることです。2026年は、その上限のままの月が続いています。
奨学金から見た高校選び|「行ける一番上」を選ぶ前に考えたいこと
高校選びは、通学時間や校風、大学の進学実績などいくつもの要素で決まります。奨学金はそのうちの1つにすぎません。ここでは、第一種を視野に入れたときに見える得と損だけを並べます。
背伸びして上位校に入るか、余裕を持って入れる高校を選ぶか
| 背伸びして上位校に入る | 余裕を持って入れる高校に入る | |
|---|---|---|
| 授業と学習環境 | 進み方が速く、周りの学力が高い | 自分のペースで学びやすい |
| 一般入試 | 進学実績や受験対策が充実していることが多い | 学校の対策が限られる場合は自分で補う |
| 評定3.5 | 下位で入ると届きにくいことがある | 校内で上位を保てれば届きやすい |
| 指定校推薦 | 評定と校内の順位が条件になるため、上位にいないと使いにくい | 校内で上位なら使える可能性がある |
どちらが合うかは、本人の学力と大学への進み方で変わります。一般入試で進むのか、推薦や第一種を使うのか、という違いです。
この記事は「余裕のある高校を選ぶべき」とは考えていません。伝えたいのは、背伸びして入るなら評定が奨学金の条件にもなると知っておいてほしい、という一点です。
管理人背伸びして進学校に通い、人としても学力の面でも優れた友人たちに出会えたのは大きな利点でした。そこに後悔はありません。
ただ、奨学金や推薦入試の面では不利だったと、今振り返ると思います。
どちらを選んでも、評定は高1の1学期から積み上がる
- 評定は定期テストだけで決まらない。提出物や授業への取り組みも評価の観点に入る
- 全科目の平均なので、苦手科目や実技科目も平均に効いてくる
- 学期ごとに成績表を見て、平均を自分で計算しておく
- 高2の終わりに3.5に届くかを見て、予約採用の申込み方(第一種と第二種をどう組み合わせるか)を決める
3.5に届かなかったときの道
予約採用で第一種に届かなくても、そこで終わりではありません。
第二種で進学し、大学2年から第一種を足す
第二種の学力基準は「平均水準以上である等」なので、家計基準を満たせば第二種で進学できます。
大学に入ってから成績が学部の上位3分の1に入れば、2年生の在学採用で第一種に申し込めます。申込みの選択肢は2つ。今借りている第二種に第一種を足す「併用」と、第二種から第一種に切り替える「変更」です。
管理人大学からの案内はほとんどなく、自分で調べて教務部に問い合わせました。
成績が基準を十分に満たしていたので受理され、2年生から第一種と第二種の併用になりました。
成績表やGPAで、学部の中での位置を確かめます。順位を出していない大学もあるので、基準は学生課や教務に聞いてください。
在学採用の募集時期と、学内で何を「上位3分の1」とみなすかを確認します。
春か秋の募集で、「併用」か「変更」を選んで申し込みます。
第一種が始まったら、第二種の月額を減らすか、やめるかを考えます。
第二種に第一種を足す「併用」にすると、家計基準は併用の基準で判定されます。第一種だけのときより、基準は厳しめです。
第二種は途中でやめられる
第二種は在学中でも辞退できます。辞退した月が「借り終えた月」になり、その月の水準で返すときの利率が決まります。
借り終えたあとも在学しているなら、在学猶予を願い出ておきましょう。返済の開始が卒業後まで先送りされ、その間は利子がつきません。
管理人私は4年生の途中で第二種をやめ、残りの期間は無利子の第一種だけで足りました。
利子のつく借入は、それだけ少なく済んでいます。
給付奨学金や大学独自の奨学金も確かめる
返さなくてよい給付奨学金は、学力基準の形が第一種と違うのが特徴です。評定平均値が3.5に届かなくても、学ぶ意欲が確認できれば満たせます。家計の基準は別にあり、支給額は世帯の区分で決まる仕組みです。
大学独自の奨学金や授業料の減免も、あわせて確かめたい制度です。
返さなくてよいお金を先に確かめておくと、第二種で借りる額を減らせます。
よくある質問
- 評定平均値の端数は四捨五入されますか?
-
高校や大学の案内では「小数第2位を四捨五入」としている例があります。この場合、3.45なら3.5扱いです。扱いは在籍している高校・大学の案内で確かめてください。
- 高3の1学期の成績は入りますか?
-
基準は「申込時まで」の成績です。春に申し込む時点で確定しているのは高1と高2の成績です。高3の1学期を含めるかは高校の案内で確かめてください。
- 浪人した場合も予約採用に申し込めますか?
-
高校を卒業して2年以内なら、卒業した高校を通じて申し込めます。
- 予約採用で第一種に届かなくても、第二種は借りられますか?
-
第二種の学力基準は「平均水準以上である等」で、評定平均値の数字では線が引かれていません。家計基準(4人世帯・給与所得で年収1,250万円程度)を満たせば対象になります。
- 大学の「学部の上位3分の1」はどう判定されますか?
-
大学ごとの運用です。GPAや評価の割合、修得単位数を組み合わせて判定する例があります。在籍している大学の学生課で確かめてください。
- 専門学校に進む場合も基準は同じですか?
-
予約採用の基準は3.5で同じです。在学採用の1年生は、専門学校なら高校の成績3.2以上が基準になります。
- 第一種と第二種は両方借りられますか?
-
併用できます。ただし家計基準は併用の基準で判定され、第一種だけのときより厳しめです。借りる総額も増えるので、必要な額を見積もってから決めてください。
まとめ:評定平均3.5は高校選びから始まっている
- 第一種の予約採用は「申込時までの全科目の評定平均値3.5以上」。春に申し込むなら高1と高2の成績で決まる
- 大学1年の在学採用も高校の成績で判定される。大学の成績で申し込めるのは2年生から
- 第一種を逃して同じ額を第二種で借りると、利息は約39万〜91万円(利率2.4〜3.0%・この記事の前提)
- 届かなくても、第二種で進学して大学2年から第一種を足す、または切り替える道がある
高校をどこにするかは、奨学金だけで決めるものではありません。背伸びして入る場合は、高1の1学期から評定を意識してみてください。高3の春に、第一種を選べる余地が残ります。
この記事の試算の前提と出典
詳細を開く
計算式
- 第一種の月々の返済額 = 借りた総額 ÷ 返す回数
- 第二種の月々の返済額 = 借りた総額 × 月利 × (1+月利)^回数 ÷ {(1+月利)^回数 − 1}(月利 = 年利 ÷ 12)
- 利息 = 第二種の月々の返済額 × 回数 − 借りた総額
- 返す回数 = 借りた総額 ÷ 割賦金の基礎額(JASSOの返還年数算出表)の年数(小数点以下切り捨て)× 12
この試算で扱っていないこと
- 据置期間の利息(借り終えてから返済が始まるまでの利息)と機関保証の保証料
- 利率見直し方式の5年ごとの見直し(2.4%は返済期間中ずっと変わらないと仮定)
- 所得連動返還方式、繰上返還、減額返還や返還期限猶予
- 入学時特別増額貸与奨学金
出典
- JASSO「進学前(予約採用)の第一種奨学金の学力基準」
- JASSO「進学後(在学採用)の第一種奨学金の学力基準」(2026年3月12日更新)
- JASSO「2026年度在学者用 貸与奨学金案内(大学・短期大学・専門課程を置く専修学校)」p.6、11、12、17、32、65
- JASSO「奨学金事業に関するデータ集」(令和8年1月)p.23〜24
- JASSO「貸与利率の推移」(2026年9月29日更新)
- JASSO「返還期間(回数)」返還年数算出表
- JASSO「令和7年度 業務実績」
- JASSO「進学前に申し込む(予約採用)」
この記事の試算は、上記の前提に基づく概算です。実際の返済額や利率は、借り終えた月の利率や返還方式によって変わります。奨学金の申込み条件は、年度ごとに改定されることがあります。最新の内容はJASSOと在籍校の案内で確認してください。
最終更新:2026年10月9日