債券の投資信託がマイナスになっている。安全な資産だと聞いて選んだはずなのに、なぜこうなるのか。そう思って調べている方が多いと思います。
原因は運用の失敗でも、商品の欠陥でもありません。多くの人が「債券」という言葉で思い浮かべているものと、投資信託を通じて持っている債券が、別のものだからです。この記事では、その違いを説明したうえで、「待てば戻るのか」という問いにどこまで答えが出せるのかを見ていきます。
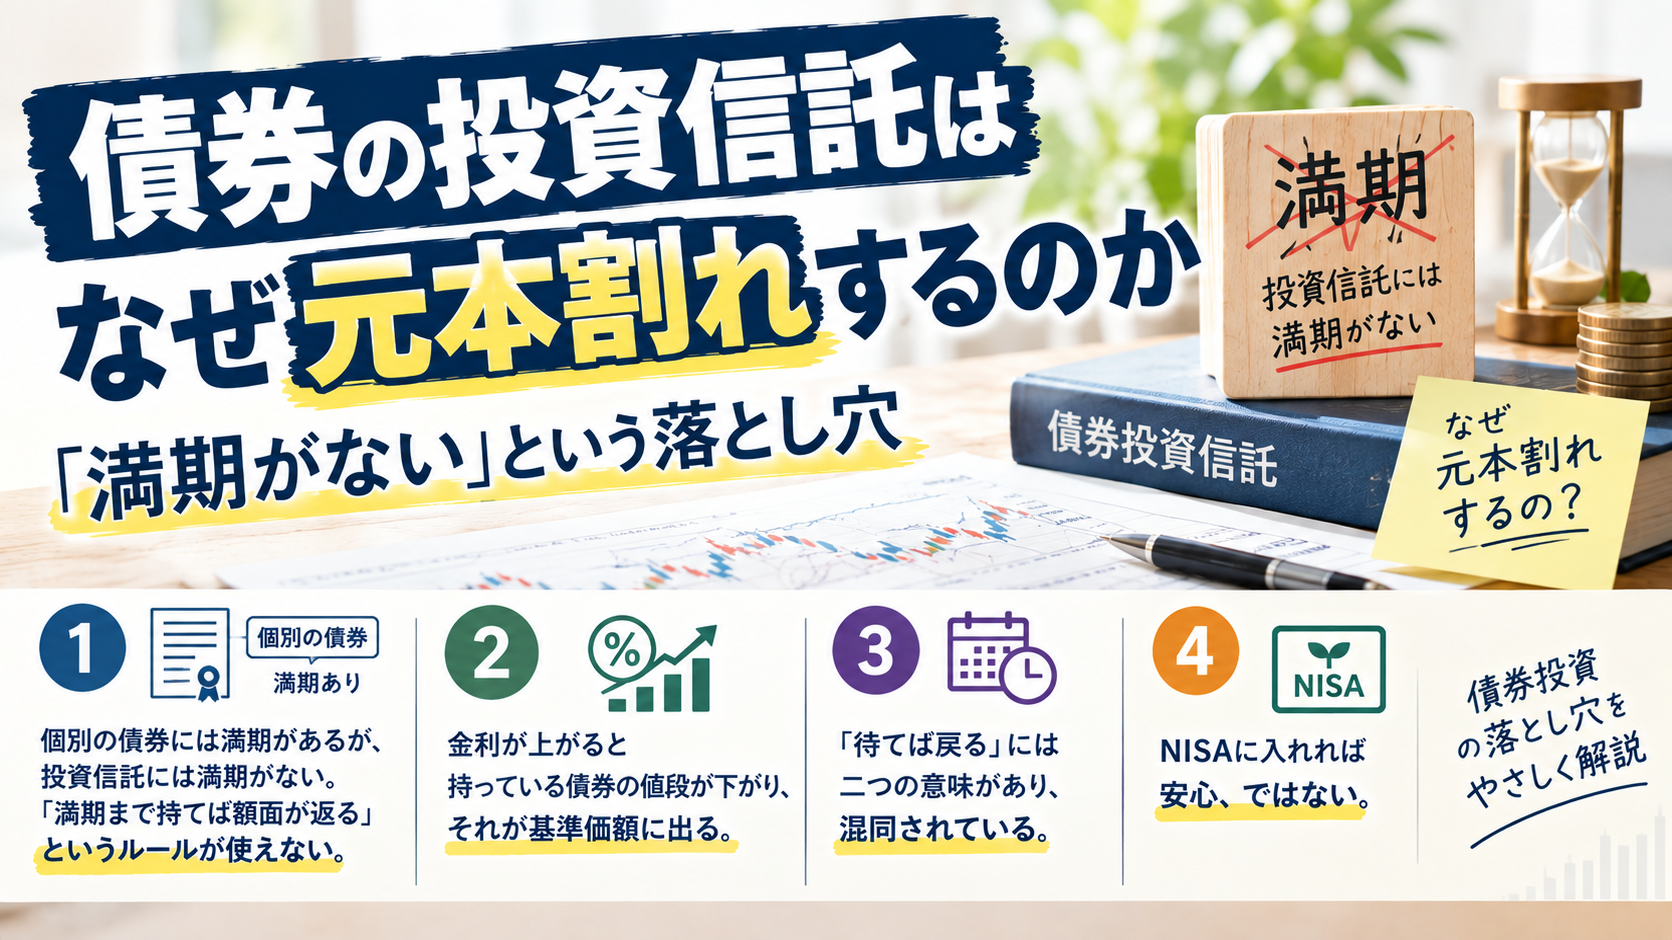
- 個別の債券には満期があるが、投資信託には満期がない。「満期まで持てば額面が返る」というルールが使えない
- 金利が上がると持っている債券の値段が下がり、それが基準価額に出る
- 「待てば戻る」には二つの意味があり、混同されている
- NISAに入れれば安心、ではない
- 数値は2026年9月3日時点で確認したものです
- 特定の商品の購入や売却を勧めるものではありません
- 記事中で商品名を挙げる箇所がありますが、その商品の優劣を評価する意図はありません
- 税制は新NISA(2024年開始の制度)を前提としています
なぜ債券なのにマイナスなのか
順番に見ていきます。3つ目が本題です。
中身の債券の値段が下がっている
投資信託は、集めたお金で実際に債券を買っています。その債券には市場での値段がついていて、金利が上がると値段が下がります。
理屈を短く書くと、こうです。あとから利率の高い債券が出てくると、前に発行された利率の低い債券は同じ値段では買ってもらえません。値段が下がって、そこで初めて釣り合う。
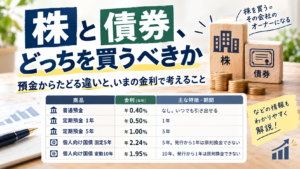
基準価額は、持っている資産を時価で評価して算出されるもの。中身の債券の値段が下がれば、基準価額も下がります。ここまでは、多くの記事に書いてあるとおりです。
個別の債券なら、満期まで持てば戻る
ここで大事なのは、個別の債券を自分で持っている場合、この値下がりは通り過ぎるということです。
100万円で買った債券の値段が途中で95万円になっても、満期には額面の100万円が返ってきます。途中の値段は、売らない限り関係ありません。「債券は安全」という言葉は、この性質を指していました。
ところが投資信託には満期がない
債券の投資信託には、満期がありません。
ファンドの中の個々の債券には満期があり、満期を迎えれば額面が返ってきます。ところがそのお金で、ファンドは新しい債券を買う。指数に連動させるために、常に一定の構成を保ち続けるからです。
結果として、ファンドそのものが終わる日が来ません。
これが何を意味するか。投資家であるあなたには、「満期まで待つ」という選択肢が存在しないということです。待つべき期限がない。見えるのは毎日の基準価額だけで、そこに「額面に戻る日」は書かれていません。
「債券は安全」という理解と、いま起きていることのズレは、ここから来ています。安全という言葉が指していたのは満期まで持ち切る個別の債券のことで、投資信託はその条件を満たしていません。
実際に何が起きたのか
抽象論だけでは掴みにくいので、具体的な数字を見ます。
つみたて投資枠で買えるファンドでも、9年でマイナスになった
例として、東京海上・円資産インデックスバランスファンド(愛称:つみたて円奏会)を見てみます。NISAのつみたて投資枠でも成長投資枠でも買えるファンドです。
 管理人
前回記事を執筆していて思ったのですが、『積立NISA(つみたて投資枠)』で買える純粋な債券投信ってないんですよね。これについては後述します。
| 項目 | 内容 |
|---|---|
| 基本の配分 | 国内債券70%、国内株式15%、国内REIT15% |
| 設計方針 | 価格変動リスクを年率3%程度に維持。株式とREITの合計を30%〜5%の範囲で機械的に変更 |
| 投資対象 | 国内資産のみ(為替の影響を受けない) |
| 設定日 | 2017年10月11日 |
| 償還日 | 無期限 |
そして運用の実績です。設定された2017年10月11日から2026年9月2日まで、基準価額は −3.3%。分配金を含めて計算しても −3.3%です。
約9年間、持ち続けてマイナスということになります。
誤解のないように書いておきます。このファンドの運用がまずかった、という話ではありません。 価格変動を年率3%程度に抑えるという設計どおり、実際に値動きは小さく推移しました。そのうえで、国内の金利が上がった局面で、7割を占める債券部分の値段が下がった。設計どおりに動いた結果です。
注目してほしいのは、このファンドが国内資産だけで運用されている点です。為替の影響がありません。つまりこのマイナスは、円安・円高とは無関係に、純粋に国内金利が上がったことによるものです。金利上昇が債券の投資信託にどう効くかが、混じり気なしで見える例になっています。
為替ヘッジの有無で、体感は正反対だった
外国債券のファンドを持っている方には、もう一つの要素が加わります。為替です。
2022年は32年ぶりの大幅な円安局面でした。ドル円は2021年12月末の115.08円から、2022年10月20日には150.15円まで動いています。率にして30.5%の円安です。
このとき、海外の債券はドルベースで大きく値下がりしていました。ところが円建てで持っている日本の投資家にとっては、円安がその損失を打ち消す方向に働きます。
- 為替ヘッジなしのファンド:債券の値下がりを円安が覆い隠した
- 為替ヘッジありのファンド:円安の恩恵がなく、債券の値下がりが直接出た
同じ「外国債券のインデックスファンド」でも、ヘッジの有無で見えた景色が正反対だったわけです。
管理人ご自身の保有ファンドの名前に「為替ヘッジあり」「為替ヘッジなし」と書かれているはずです。
ここを確認しないと、いま起きていることの半分しか説明がつきません
株が下がったときに債券が支えた局面もある
ここまでマイナスの話が続きましたが、債券が役割を果たした局面も実際にあります。
2008年の金融危機では、株式が大きく下落するなかで債券は上昇しました。株式と債券を組み合わせたポートフォリオ全体の下落は、株式だけの場合よりかなり小さく収まっています。「株が下がるときに債券が支える」という話は、この経験から来ています。
なぜそうなるのか。経路はこうです。
- 株が下がる
- 景気が悪くなるという見方が広がる
- 金利を下げるだろうという期待が生まれる
- 金利が下がる
- 前に発行された債券の値段が上がる
つまり株安が直接債券高を生むのではなく、「金利が下がる」という一段を経由しているということです。
だから、この経路が働くかどうかは条件次第になります。金利に下がる余地があるときは働き、そうでないときは働きません。
2022年は後者でした。インフレを抑えるために金利を上げている最中だったので、株が下がっても金利は下がらなかった。むしろ上がった。結果として、株と債券が同時に下落するという珍しい年になりました。
債券が悪いのでも、分散が無効になったのでもありません。経路が逆を向いていたというだけです。
「待てば戻る」には二つの意味がある
ここからが本題です。「待てば戻るのか」という問いには、実は二つの別々の質問が混ざっています。
基準価額が買値に戻ること
一つ目は、基準価額が自分の買った値段まで戻るかという意味です。
これは保証されません。投資信託に満期がない以上、「いつまでに戻る」という期限が存在しないからです。さきほどのファンドのように、9年経っても買値を下回っていることはあり得ます。
投資として取り返すこと
二つ目は、投資として最終的にプラスになるかという意味です。
こちらは事情が違います。金利が上がったということは、これからファンドが組み入れる債券の利率が高くなるということでもある。ファンドは満期を迎えた債券を高い利率の債券に入れ替え続けるので、時間が経つほど受け取る利子は増えていきます。
デュレーションという道具
デュレーションという指標があります。月次レポートに載っている数字です。
もともとは「投資したお金を、利子と償還金で回収し終わるまでの平均期間」を表す指標で、単位は年です。それと同時に、金利が変化したときに債券の値段がどのくらい動くかを示す指標としても使われます。
目安はこうです。
| デュレーション | 金利が1%上がったときの価格の動き |
|---|---|
| 2年 | 約2%の下落 |
| 5年 | 約5%の下落 |
| 10年 | 約10%の下落 |
ファンド全体のデュレーションは、持っている全部の債券のデュレーションを時価で加重平均したものです。だから月次レポートに1つの数字として載っています。
「その年数だけ待てば相殺される」という性質
デュレーションには、もう一つ知られた性質があります。
デュレーションの年数だけ保有すると、金利上昇による値下がりと、高い利率で再投資できる分の増加がおおむね釣り合う。 つまり買った時点で見込んでいた利回りが、結果として実現する。
デュレーション5年の債券の組み合わせなら、5年持てば取り返せる、という話です。「待てば戻る」への答えとして、これほど分かりやすいものはありません。
ただし成り立つには、前提があります。
- 金利が一度だけ動き、その後は動かないこと
- 期間の違う金利が、同じ幅で平行に動くこと
- 持っている債券の組み合わせが変わらないこと
- コストを考えないこと
ただしインデックスファンドには、そのまま当てはまらない
そして、3番目の前提がインデックスファンドでは成り立ちません。 ここがこの記事でいちばん伝えたい部分です。
個別の債券を持っている場合、時間が経つほど満期は近づき、デュレーションは自然に短くなっていきます。5年債を1年持てば、残りは4年です。この「縮んでいく」動きがあるから、値下がりと利子の増加が釣り合うタイミングが訪れます。
ところがインデックスファンドは、指数に合わせて債券を入れ替え続けます。 期間の短くなった債券を売り、新しく発行された債券を買う。その結果、ファンドのデュレーションはほぼ一定に保たれます。
縮んでいかない。だから「デュレーションの年数だけ待てば相殺される」という話を、そのままファンドに当てはめることはできません。
デュレーションは、これから金利が動いたときにどのくらい動くかを測る道具としては、ファンドでも有効に使えます。ただし「あと何年待てば取り返せるか」を教えてくれる道具ではありません。
では、待つ意味はないのか。そうとも言えません。デュレーションが一定に保たれるということは、ファンドが常に高い利率の債券に入れ替わり続けるということでもあります。金利水準が上がったあとの状態が続けば、受け取る利子は以前より増えていく。長く持つほど、その効果は積み上がります。
自分のファンドを確認する
一般論から離れて、ご自身の保有分で確かめられることを4つ挙げます。
まず「償還日」を見る
証券会社のファンド詳細ページに「償還日」という項目があります。
多くの場合、そこには「無期限」と書かれています。
管理人私自身、株式のインデックスファンドを積み立ててきましたが、償還日の欄を気にしたことは一度もありませんでした。
無期限なのが当たり前で、見る意味のない項目だと思っていたからです。ところが債券となると、この欄の意味が変わってくる。同じ「無期限」でも、読み方が違います。
これが、この記事でずっと説明してきた「満期がない」の実物です。抽象的な話ではなく、あなたの証券口座の画面に書いてあります。まずここを見てください。
月次レポートで修正デュレーションを見る
次に月次レポートです。運用会社のサイトか、証券会社のファンドページから開けます。見る項目は3つです。
| 項目 | 分かること |
|---|---|
| 修正デュレーション | 金利が1%動いたとき、価格が何%動くか |
| 平均残存期間 | 持っている債券が償還されるまでの平均年数 |
| 最終利回り | いま組み入れている債券から見込まれる利回り |
為替ヘッジの有無を確認する
外国の債券に投資するファンドなら、ここは必ず見てください。ファンド名に書かれていることが多く、書かれていなければ目論見書の特色欄にあります。
ヘッジありなら為替の影響を受けず、金利の動きがそのまま出る。ヘッジなしなら為替が大きく効きます。いま起きていることの原因が金利なのか為替なのか、ここを見ないと切り分けられません。
何が分かって、何が分からないか
最後に、確認して分かることと分からないことを整理しておきます。
- 分かること:金利が動いたときに、自分のファンドがどのくらい動きそうか
- 分からないこと:これから金利がどう動くか
デュレーションは感応度を測る道具であって、予測の道具ではありません。ここを取り違えると、「あと何%下がるか計算できた」という誤った安心につながります。
NISAで債券の投資信託を買えば得なのか
ここで、よくある考え方を一つ検討します。
個人向け国債はNISAで買えません。一方で債券の投資信託はNISAで買えます。だったら非課税で金利を取れるほうが得ではないか、という発想です。
管理人この論点を入れたのは、記事を書きながら「こういう勘違いが起きそうだ」と思ったからです。
金利が上がっているというニュースと、個人向け国債はNISAで買えないという事実が並べば、では投資信託ならどうかと考える人が出てくる。かなり自然な発想だと思います。
調べてみると、制度としては買えるのに、期待している中身のほうが手に入らないという構造でした。順に見ていきます。
制度上、何ができて何ができないか
まず事実の確認です。
| つみたて投資枠 | 成長投資枠 | |
|---|---|---|
| 債券だけの投資信託 | ✕ 対象外 | ◯ 買える |
| 債券を含むバランス型 | ◯ 買える | ◯ 買える |
| 個人向け国債 | ✕ | ✕ |
| 外国債券そのもの | ✕ | ✕ |
つみたて投資枠の対象は、株式を含む投資信託に限られます。債券だけに投資するもの、REITだけに投資するものは対象外です。債券をつみたて投資枠で持つには、株式などと組み合わせたバランス型を選ぶしかありません。
成長投資枠なら債券のインデックスファンドを買えます。本数も豊富です。
つまり「債券の投資信託ならNISAで買える」という部分は正しいのですが、問題は次です。
「非課税で金利が取れる」が成り立たない理由
投資信託には満期がないので、「金利を取る」ことができません。
個人向け国債の変動10年なら、いま(2026年9月発行分)を買えば年1.95%という数字が決まります。半年ごとに見直されはしますが、額面は動かず、決まった日に利子が入ります。「金利を取る」というのは、こういう状態のことです。
債券の投資信託には、これに相当するものがありません。受け取るのは基準価額の変動と、分配があればその分配金です。買った時点の利回りを確定させる手段がない。 記事の前半で見たとおり、金利が上がっている最中はむしろ基準価額が下がります。
非課税なのは利益が出たときの話です。利益が出る仕組みそのものが、期待していたものと違っています。
損失が出たとき、NISAは助けてくれない
こちらのほうが実害の大きい論点です。
NISAは利益にかかる税金がゼロになる制度です。裏を返すと、利益が出なければ恩恵はありません。
それだけではありません。NISA口座で損失が出ても、損益通算も繰越控除もできません。 課税口座なら他の商品の利益と相殺して税金を減らせたものが、NISAではその救済がなくなります。
値下がりした場合に起きるのは、次の3つです。
- 非課税の恩恵は受けられない(そもそも利益がないため)
- 税務上の救済も受けられない(損益通算・繰越控除ができないため)
- 使った非課税枠は、売却の翌年まで戻ってこない
非課税枠は生涯で1,800万円、うち成長投資枠は1,200万円までと決まっています。 値下がりしうる資産をそこに入れる判断は、この3点を踏まえたうえで考えることになります。
個人向け国債と比べる軸は、税率ではない
最後に、比較の軸そのものを整理しておきます。
個人向け国債の利子には20.315%の税金がかかります。NISAの債券投信は非課税です。この2つを税率だけで並べると、後者が有利に見えます。ただ、この2つは性質が違います。
| 個人向け国債 | 債券の投資信託(NISA) | |
|---|---|---|
| 元本 | 動かない | 動く |
| 受け取る額 | 利率が決まっている | 決まっていない |
| 課税 | 20.315% | 非課税 |
| 損が出たとき | 元本は戻る | 損益通算できない |
片方は「確実だが課税される」、もう片方は「非課税だが不確実」です。 税率だけで比べると、この違いが見えなくなります。
どちらを選ぶかは、そのお金に何を求めるかによります。減らしたくないお金なのか、増やしたいお金なのか。そこが決まれば、税率は最後に効いてくる要素にすぎません。
で、どうすればいいのか
売る・持ち続けるは、この記事では書かない
正直に書きます。いま売るべきか持ち続けるべきかは、この記事では判断できません。
これから金利がどう動くか、その方向によって答えが変わるからです。それを当てにいく方法は書けませんし、書くべきでもないと考えています。
代わりに、確認できることを整理しました。償還日、修正デュレーション、為替ヘッジの有無。この3つを見れば、自分の保有分に何が起きていて、金利が動いたらどうなりそうかまでは分かります。判断はそのあとです。
株と債券の役割をもう一度
もう一つ。「債券だから安全」という前提でこの商品を選んだのであれば、その前提を組み直す価値があります。
よくある質問
- 売らなければ損は確定しないという理解で合っていますか。
-
合っています。評価額が下がっている状態は含み損であり、売却しなければ損益は確定しません。ただし「売らなければいつか戻る」という意味ではありません。投資信託には満期がないので、基準価額が買値に戻る保証はないためです。
- 積立を続けている場合、下がっているのは悪いことですか。
-
すでに持っている分にとっては逆風ですが、これから買う分は以前より高い利率の債券を含むことになります。積立を続けているかどうかで、同じ値下がりの意味が変わります。ただしそれで最終的にプラスになるかどうかは、今後の金利次第です。
- 修正デュレーションが分かれば、あと何%下がるか計算できますか。
-
「金利がもう1%上がったら」という条件つきなら、おおよその見当はつきます。ただし金利がこれからどう動くかは分かりません。デュレーションは感応度を測る指標であって、予測の指標ではありません。
- 為替ヘッジありとなし、どちらを選ぶべきですか。
-
どちらが有利かは、これからの為替と内外の金利差によって変わるため一概には言えません。ヘッジありは為替の影響を除ける代わりにヘッジのコストがかかり、ヘッジなしは為替の影響をそのまま受けます。まずはご自身が持っているのがどちらかを確認するところからです。
- 元本が動かない債券はありませんか。
-
個人向け国債は市場で売買されないため、価格が変動しません。途中で解約しても元本は戻り、直前2回分の利子相当額が差し引かれるだけです。ただしNISAの対象外で、発行から1年は換金できないという制約があります。
この記事の要点
- 個別の債券には満期があるが、投資信託には満期がない。証券会社の画面で「償還日:無期限」と確認できる
- だから「満期まで持てば額面が返る」というルールが、投資家には適用されない
- 「待てば戻る」には、基準価額が買値に戻ることと、投資として取り返すことの二つの意味がある。前者は保証されない
- デュレーションはこれから金利が動いたときの感応度を測る道具であり、「あと何年で取り返せるか」を教えてくれる道具ではない
- 株安のときに債券が支えるのは、金利が下がる余地があるときだけ。2022年はその経路が逆を向いていた
- NISAに入れても「金利を取る」ことはできない。損失が出た場合は損益通算もできない
まずは株と債券がそれぞれ何をする道具なのか、というところから整理し直すのが早道です。
値動きのない置き場も検討したい方は、こちらで金額を入れて確かめられます。
本記事の数値は2026年9月3日時点で確認したものです。記事中で挙げた商品名は説明のための例示であり、その商品の優劣を評価したり、購入や売却を勧めたりするものではありません。運用実績は過去のものであり、将来の成果を保証するものではありません。実際の判断にあたっては、各運用会社の交付目論見書および月次レポートをご確認ください。
あわせて読みたい