「株は値動きが怖いから、債券のほうがいい」。投資を始めると、どこかで聞く話です。ただ、そう言われても債券が何なのかは説明できない。名前は知っているのに、中身がよく分からない。そういう状態のまま止まっている人は少なくないと思います。
そこへ「金利が上がった」というニュースが続きます。自分の預金や投資に関係があるのかどうかも、はっきりしません。この記事では、株と債券の違いを、あなたが毎日使っている普通預金と比べるところから順に見ていきます。途中で「債券にも値段がある」という話が出てきますが、そこには例外があります。個人向け国債です。その例外がなぜ生まれるのかまで分かると、いまの金利水準で自分に何ができるかが見えてきます。
先に結論の形だけ書いておきます。
- 預金:銀行にお金を貸している。いつでも引き出せる代わりに、増え方は小さい
- 債券:国や会社にお金を貸している。期間を約束する代わりに、預金より利子が多い。ただし市場で売買される債券には値段の変動がある
- 株:会社のオーナーになる。利益の分け前を受け取れる。上限がない代わりに、下限もない
そして「株か債券か」は二択ではありません。そのお金をいつ使う予定なのかで分けるものです。ここまでが結論で、以下はその理由です。
- 個人向け国債の利率は2026年9月募集分(財務省・2026年9月2日発表)を使っています
- 預金金利は三菱UFJ銀行の店頭表示金利(2026年9月7日確認)を使っています
- 利子にかかる税率は20.315%として計算しています
- 外国債券・為替リスクは扱いません
- 特定の商品の購入を勧めるものではありません
まず、預金と債券は何が違うのか
普通預金と債券は、実は同じことをしています。違いは相手と期間だけです。
どちらも「お金を貸している」
銀行にお金を預けるとき、多くの人は「預けている」と考えています。ただ、法律上も実態上も、あれは銀行にお金を貸している状態です。だから利息がつきます。銀行はそのお金を企業への融資や国債の購入に回して運用し、その一部を利息としてあなたに返しています。
債券も、やっていることは同じです。相手が銀行ではなく、国や会社になるだけです。国が発行する債券を国債、会社が発行する債券を社債と呼びます。
つまり預金と債券のあいだに、深い断絶はありません。貸す相手が違うだけです。
違うのは、期間を約束するかどうか
大きな違いは期間にあります。
普通預金は、いつ引き出しても構いません。明日でも10年後でも自由です。その自由がある代わりに、利息は低めに設定されます。
債券には満期があります。10年満期の債券を買うということは、「10年後に返してください」という約束でお金を貸すことです。相手からすれば、10年間は動かさずに使える資金になります。だから預金より高い利子を払ってもらえます。
「いつでも返してもらえる自由」を手放す対価が、利子の差になっている。ここが預金と債券の関係のすべてです。
いまの数字で並べてみる
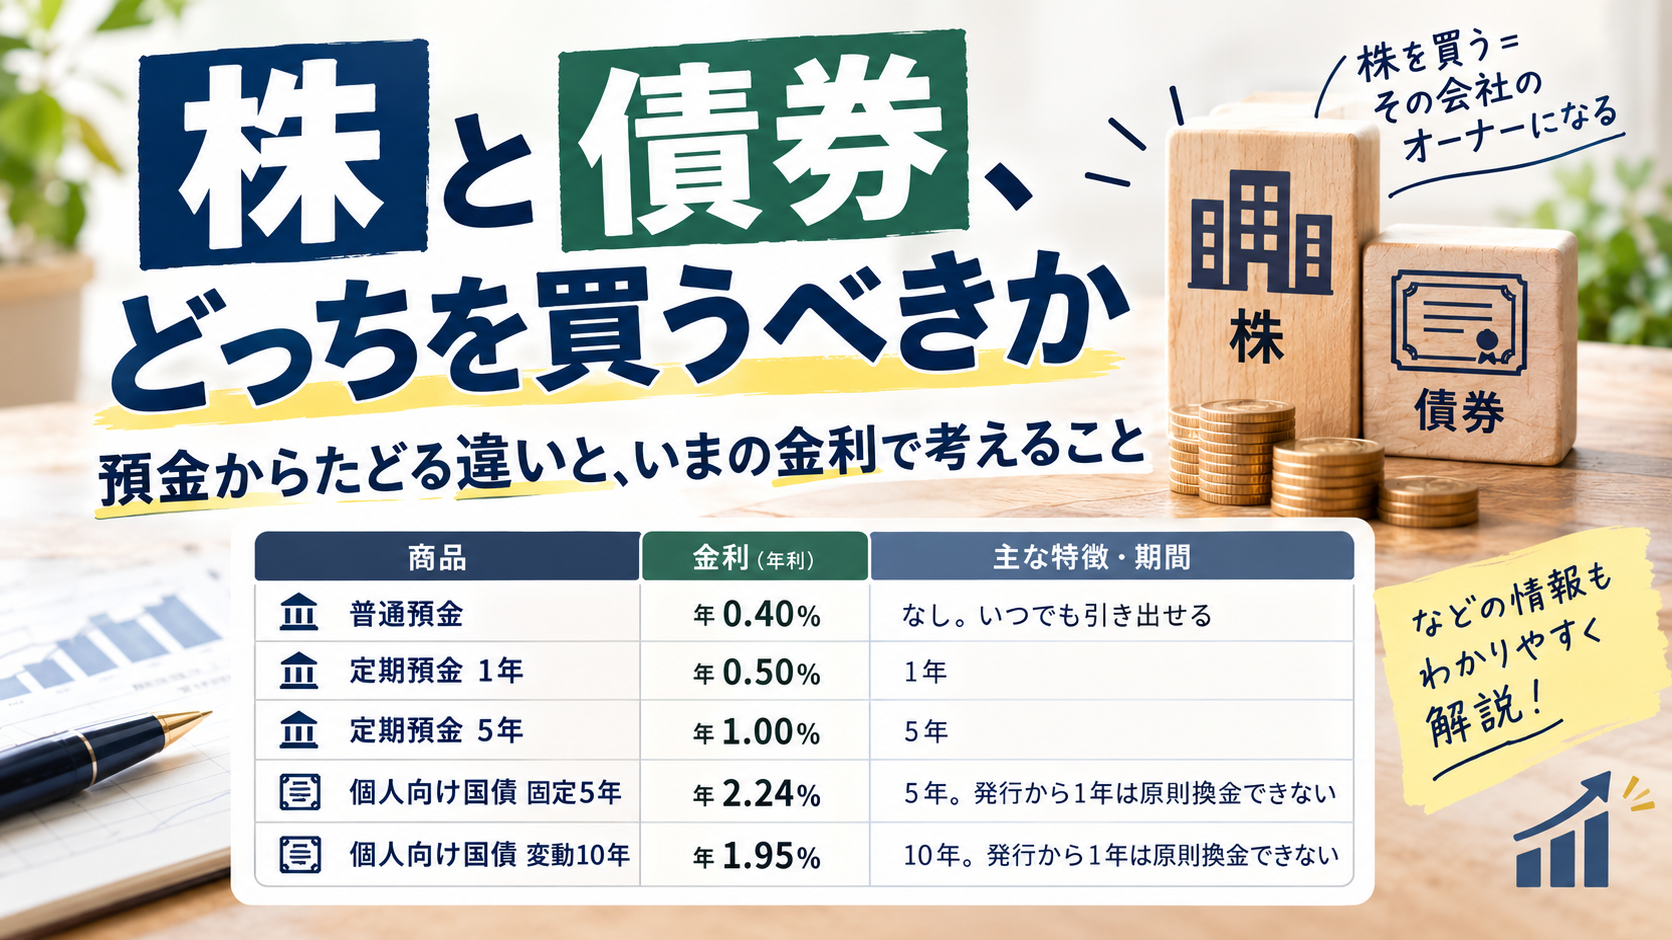
| 商品 | 利率(税引前) | 期間の約束 |
|---|---|---|
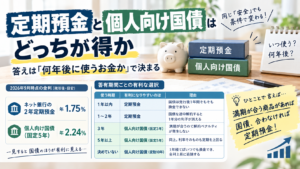
| 普通預金 | 年0.40% | なし。いつでも引き出せる |
| 定期預金 1年 | 年0.50% | 1年 |
| 定期預金 5年 | 年1.00% | 5年 |
| 個人向け国債 固定5年 | 年2.24% | 5年。発行から1年は原則換金できない |
| 個人向け国債 変動10年 | 年1.95% | 10年。発行から1年は原則換金できない |
上から下へ、期間の約束が長くなるほど利率が上がっているのが分かると思います。普通預金の0.40%から、5年の定期預金で1.00%まで。ここまでは同じ銀行の中の話です。
注目してほしいのは、その次です。同じ5年でも、定期預金が1.00%なのに対し、個人向け国債の固定5年は2.24%あります。期間の条件は同じで、貸す相手が銀行から国に変わっただけで、倍以上の差がついています。
差が生まれる理由は、あいだに銀行が入っているかどうかです。銀行にお金を預けると、銀行はそれを国債の購入や企業への融資に回します。その運用益から銀行の取り分を引いた残りが、あなたの利息。国債を直接買えば、この中間が省かれます。
なお普通預金の金利も、この数年で大きく上がりました。2024年には0.001%だった時期があることを考えると、0.40%は400倍です。それでも国債とはまだ差があります。
 管理人
この記事を書きながら数字を並べていて、私自身が少し驚きました。銀行の5年定期と、国債の5年物。
同じ5年を約束するのに、ここまで開いているとは思っていませんでした。金利が上がるというのは、こういうことなのだと思います。
では、株は何が違うのか
ここまでは全部「貸す」話でした。株はまったく別の仕組みです。
株を買う=その会社のオーナーになる
株を買うと、あなたはその会社の持ち主の一人になります。1株でもです。
会社にお金を貸しているのではありません。その会社の一部を所有している状態です。だから「返してください」とは言えません。会社に対して返済を求める権利は、そもそも持っていないからです。
その代わり、オーナーとしての権利を持ちます。会社が利益を出したら、その分け前を受け取れます。これが配当です。また会社の価値そのものが上がれば、あなたが持っている一部の価値も上がります。これが株価の上昇です。
貸したお金は、増えて返ってくる幅が最初から決まっています。年1.95%と決めたら、その会社がどれだけ儲かっても1.95%です。オーナーには、その上限がありません。
事業がうまくいかなければ、分け前もない
上限がないということは、下限もないということです。
会社が利益を出せなければ、配当は減るか、なくなります。事業がうまくいかなければ、会社の価値そのものが下がり、株価も下がる。オーナーである以上、事業の結果をそのまま引き受けます。
これは株の欠陥ではありません。そういう仕組みの商品です。うまくいったときの分け前を全部もらえる代わりに、うまくいかなかったときの結果も全部引き受ける。オーナーというのはそういう立場です。
会社が潰れたとき、支払いの順番は最後
もう一つ、決定的な違いがあります。
会社が倒産したとき、残った財産は決まった順番で配られます。まず従業員の給料や税金。次に銀行や債券を持っている人、つまりお金を貸した人。株主はいちばん最後です。
貸した人が先に返してもらい、オーナーは残りを受け取る。この順番は、うまくいっているときは見えませんが、最悪の場面では効いてきます。
「株より債券のほうが安全」と言われるとき、その根拠のかなりの部分がこれです。感覚の問題ではなく、支払いの順番が構造として決まっているという話です。
3つを並べると、性質の違いが見える
| 普通預金 | 債券 | 株 | |
|---|---|---|---|
| 立場 | 貸し手 | 貸し手 | オーナー |
| 増え方 | 利息 | 利子 | 配当+値上がり |
| 増える上限 | 決まっている | 決まっている | なし |
| 減る下限 | 実質ほぼなし | 発行体が返せなければ減る | 価値がゼロになることもある |
| 満期 | なし | あり | なし |
| 倒産時の順番 | 先 | 先 | 最後 |
ここまでが前半です。多くの解説記事はこの表で終わります。ただ、この表にはまだ書かれていないことが一つあります。
債券には値段があり、それは動く
「債券は満期に額面が返ってくる」と書きました。これは正しいのですが、条件がついています。満期まで持っていれば、です。
債券は、満期の前に他の人へ売れます。売り買いされる以上、そこには値段がつく。この値段がけっこう動きます。
満期まで持つ人には、関係のない話
先に切り分けておきます。
満期まで持ち切るつもりの人にとって、途中の値段は関係ありません。100万円で買った債券は、途中でいくらの値段がついていようと、満期には100万円で返ってきます。約束されているのはそこだからです。
金利が上がると、なぜ前の債券の値段が下がるのか
ここが債券のいちばん分かりにくいところなので、数字で追います。
去年、こういう債券が発行されたとします。
- 債券A:額面100万円、利率1%、残り5年。毎年1万円の利子
ところが今年になって金利が上がり、新しく発行される債券はこうなりました。
- 債券B:額面100万円、利率2%、残り5年。毎年2万円の利子
さて、あなたはいまお金を出す立場です。同じ100万円を出すなら、AとBのどちらを買いますか。
当然Bです。同じ金額で、毎年もらえる利子が倍あります。ということは、誰もAを100万円では買ってくれません。
では、いくらなら買うでしょうか。
AとBの利子の差は、毎年1万円です。残り5年なので、差は合計5万円。この5万円のハンデを埋められる値段まで下がれば、Aにも買い手がつきます。Aを95万円で買えれば、満期には額面の100万円が返ってくるので、5万円の値上がり分が利子の差を埋めてくれます。
| 債券A(利率1%) | 債券B(利率2%) | |
|---|---|---|
| 額面 | 100万円 | 100万円 |
| 5年間の利子合計 | 5万円 | 10万円 |
| いまの取引価格 | 約95万円 | 100万円 |
| 満期に戻る金額 | 100万円 | 100万円 |
| 5年間の合計 | 5万円+5万円=10万円 | 10万円 |
注目してほしいのは、Aを持っている人の側です。この人は何もしていません。買ったときのまま、じっと持っているだけです。それなのに、世の中の金利が上がったというだけで、手元の債券の値段が95万円になりました。
これが「金利が上がると債券の価格が下がる」の中身です。相場の空気や人気の問題ではなく、算数の結果です。
なお残りの期間が長い債券ほど値下がりは大きくなります。利子の差が積み重なる年数が多いからです。逆に金利が下がる局面では、同じ理屈で既発の債券の値段は上がります。
途中で売る人には、関係する話
ここで最初の話に戻ります。
「債券は元本が返ってくる」は、満期まで持てばの話です。金利が上がっている最中に売れば、95万円しか戻らないことがあります。元本保証という言葉は、条件つきでしか成り立ちません。
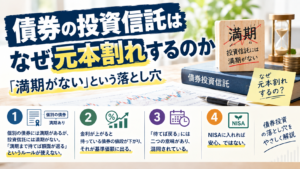
債券の投資信託には、満期がない
そして、ここがいちばん見落とされます。
投資信託を通じて債券を持っている人は多いと思います。バランス型ファンドを買っていれば、その中身の一部は債券です。
ところが債券の投資信託には、満期がありません。
ファンドの中の個々の債券には満期がありますが、償還を迎えたお金でファンドは新しい債券を買い続けます。ファンドそのものが終わることはありません。つまり投資家から見ると、「満期まで持てば額面が返ってくる」というルールが使えないのです。
見えるのは毎日の基準価額だけです。金利が上がれば、中身の債券の値段が下がり、基準価額も下がります。満期まで待って取り返す、ということができません。
「債券は安全だと聞いていたのに、値下がりしている」という戸惑いは、ここから来ています。安全という言葉が指していたのは満期まで持ち切る債券のことで、ファンドはその条件を満たしていません。
「金利が上がり切ってから買えばいい」は正しいか
ここまで読むと、自然にこう考えると思います。金利が上がっている最中に債券を買うと損をする。だったら、上がり切ってから買えばいい、と。
理屈としては、そのとおり
その通りです。金利が天井を打った瞬間に買えば、利率はいちばん高く、その後に金利が下がれば債券の値段は上がります。理屈の上では最も有利な買い方です。
天井は、過ぎてからしか分からない
問題は、天井がどこなのかは過ぎてからでないと分からないという点です。
「まだ上がりそうだから待とう」と考えているあいだ、そのお金は普通預金にあります。年0.40%です。待っている期間が長ければ、その差も積み上がります。逆に、待っているうちに金利が下がり始めることもあります。
代わりに、そもそもこの問題が発生しない商品の話をします。
個人向け国債だけ、この話が当てはまらない
ここまで説明してきた「債券の値段が動く」という話は、個人向け国債には当てはまりません。
買うときも、返ってくるときも、額面100円
財務省が公表している発行条件に、こう書かれています。募集の価格は額面金額100円につき100円。償還金額も額面金額100円につき100円。
つまり買うときの値段も、返ってくるときの値段も固定されています。
理由は単純で、個人向け国債は市場で売買されないからです。ふつうの債券は投資家どうしが売り買いするので、そこに値段がつきます。個人向け国債は、あなたと国のあいだの取引です。国が発行し、国が買い戻します。売り買いの相手がいないので、値段そのものが存在しません。
さきほどの債券Aの持ち主が95万円になって困っていた状況が、個人向け国債では起きません。金利がどれだけ動いても、100万円は100万円のままです。
途中で解約しても、元本は戻る
途中で解約したい場合も、値段で損をすることはありません。
解約時に引かれるのは、直前2回分の利子(税引前)相当額に0.79685を掛けた金額です。中途換金調整額といいます。ざっくり言えば、おおむね直近1年分の利子を返す形になります。
引かれるのは受け取った利子の一部であって、元本そのものは減りません。100万円で買っていれば、100万円は戻ってきます。
ここは市場で売買される債券との決定的な違いです。ふつうの債券は、途中で売れば値段しだいで元本割れ。個人向け国債は、途中で解約しても元本は戻り、利子の一部を返すだけで済みます。
だから「待つ」必要が、設計上ない
ここで前の章とつながります。
「金利が上がり切るまで待つべきか」という問いが生まれるのは、いま買った債券の値段が下がってしまうからでした。値段が下がらない商品には、この問いがそもそも成り立ちません。
個人向け国債の場合、金利が上がり切る前に買っても、値段の面での不利は発生しません。発生するのは「もっと後に買えば、もっと高い利率だったかもしれない」という機会の話だけです。そしてこの機会の問題には、変動10年という選択肢が用意されています。
変動と固定で、利率の決まり方が違う
個人向け国債には3つの種類があり、利率の決め方がそれぞれ違います。
| 種類 | 利率の算式 | 2026年9月募集分 |
|---|---|---|
| 変動10年 | 基準金利 × 0.66 | 年1.95%(基準金利2.96%) |
| 固定5年 | 基準金利 − 0.05% | 年2.24%(基準金利2.29%) |
| 固定3年 | 基準金利 − 0.03% | 年1.96%(基準金利1.99%) |
表を見て、おかしいと思ったかもしれません。満期が5年の固定5年(2.24%)が、満期10年の変動10年(1.95%)より高いからです。ふつうは長く預けるほど利率が高くなるはずです。
理由は算式にあります。固定型は基準金利から引き算して決めますが、変動10年は基準金利に0.66を掛けて決める。金利水準が高くなるほど、掛け算による目減り分が絶対値で大きくなります。2.96%に0.66を掛ければ1.95%で、差は約1ポイント。一方の固定5年は2.29%から0.05%を引くだけで、差はほとんどありません。
金利が低かった時期は、掛け算方式でも最低保証の0.05%があったので差が目立ちませんでした。金利が上がったことで、設計の違いが表に出てきた形です。
一方で、変動10年は半年ごとに利率が見直されます。この先さらに金利が上がれば、その上昇を取り込んでいきます。固定型は買った時点の利率が満期まで変わりません。
いまの利率で、自分の金額ならどうなるか
利率の話が続いたので、一度ご自身の数字にしてみてください。金額と期間を入れると、受け取れる利子と、金利が変わった場合の違いが出ます。
生活防衛資金の置き場として考えるなら
個人向け国債は、「当面使う予定はないけれど、減らしたくないお金」の置き場として使われることが多い商品です。ただ、そのつもりで買うなら、先に知っておくべき制約があります。
発行から1年は、原則として換金できない
個人向け国債は、発行から1年が経つまで中途換金できません。
正確には、第2期利子支払日(発行から1年経過)より後でなければ換金の手続きができません。それまでは、どれだけ必要になっても引き出せません。
これは生活防衛資金として考えるとき、決定的な条件です。生活防衛資金は「仕事を失った」「入院した」といった、いつ来るか分からない事態に備えるお金です。その全額を個人向け国債にしてしまうと、いちばん必要な最初の1年間、手が出せません。
利率が普通預金の5倍近いからといって、全部を移してしまうと、備えとして機能しなくなります。
だから、預金と分けて持つ
現実的な使い方は、生活防衛資金を性質で分けることです。
- すぐ動かす可能性がある分:普通預金に置く。金利は低いが、いつでも引き出せる
- 1年以上動かさないと言い切れる分:個人向け国債を検討する
いくらを普通預金に残すかは、収入の安定度や家族構成によって変わります。会社員と自営業でも違いますし、共働きかどうかでも違います。ここは一律の正解がないところです。
私の場合は、クレジットカードの引き落としを基準にしています。日々の買い物に加えて、クレカ積立や生活費の支払いもそこに乗ってきます。カードの請求が3か月続いても、株や債券を慌てて売らずに済む額。それだけ普通預金に残しておくと落ち着きます。
金額から決めるより、「何が起きたら困るか」で逆算するほうが、私の場合は決めやすい。
利率がインフレに負けることはある
もう一つ。個人向け国債は元本が減りませんが、お金の価値が目減りしないという意味ではありません。
物価が年2%上がっているときに1.95%の利子を受け取っても、買えるものの量では増えていません。額面としては減っていなくても、実質では目減りしています。
利子には20.315%かかる
表示されている利率は税引前です。実際に受け取るときは20.315%が引かれます。
変動10年の1.95%であれば、税引後は1.5538575%です。100万円分を持っていれば、初回の半年で受け取る利子は税引後で約7,700円になります。
で、結局どちらを買うのか
二択ではなく、「いつ使うお金か」で分ける
ここまで読んでいただければ、「株か債券か」という問いの立て方そのものが少しずれていることが分かると思います。
判断の軸は、そのお金をいつ使う予定なのかです。
- 使う時期が決まっているお金(数年以内に使う住居費や教育費)は値動きに晒さない。預金や個人向け国債の領域です
- 当分使う予定がないお金は、時間を味方につけられます。株の値動きに耐える期間が確保できるからです
- いつ必要になるか分からないお金(生活防衛資金)は、引き出しやすさを最優先する。利率は二の次です
株と債券は、どちらが優れているという関係ではありません。使う時期の違う資金に、それぞれ違う道具を当てているだけです。
そして、いまはその道具の性能が変わりつつある時期です。金利が上がったことで、「減らしたくないお金」の置き場としての債券が、久しぶりに選択肢として意味を持つ水準になりました。
株のほうを深く知りたい方へ
金利が上がると、銀行株のように恩恵を受ける業種があると言われます。ただ、それを暴落への備えとして使えるかというと、話は別です。株の側をもう一段深く知りたい方は、こちらの記事も読んでみてください。
よくある質問
- NISAで債券は買えますか。
-
個人向け国債はNISAの対象外です。債券に投資する投資信託であれば、対象になっているものがあります。ただしこの記事で説明した「ファンドには満期がない」という性質はNISAでも変わりません。
- 個人向け国債は、どこで買っても同じですか。
-
利率と商品性は全国どこで買っても同じで、購入時の手数料もかかりません。金融機関ごとに違うのはキャンペーンや口座の使い勝手の部分です。取扱機関は2026年9月時点で873機関あります。
- 変動10年と固定5年、どちらを選ぶべきですか。
-
これから金利がどう動くかによって答えが変わるため、どちらが有利とは言えません。判断材料としては、固定型は買った時点の利率を満期まで確保できること、変動10年は半年ごとに見直されるので今後の上昇に付いていけることの2点です。ご自身がどちらを重視するかで選ぶことになります。
- いま買うのは高値づかみになりませんか。
-
市場で売買される債券であれば、その心配はあります。個人向け国債は値段が動かないので、値段の面での高値づかみは起きません。ただし「もっと後に買えばもっと高い利率だったかもしれない」という可能性は残ります。気になる場合は、購入する月を分けるという方法もあります。
- 「個人向け国債プラス」という名前を見かけました。
-
2026年12月募集分(2027年1月発行分)から、商品名が「個人向け国債」から「個人向け国債プラス」に変更される予定です。販売対象が個人だけでなく一部の法人等にも広がることに伴う変更で、商品性そのものは変わりません。
持ち帰ってほしい要点
- 預金も債券も「お金を貸す」点は同じ。違いは相手と、期間を約束するかどうか
- 株はお金を貸すのではなく、会社のオーナーになること。上限がない代わりに下限もなく、倒産時の支払い順は最後
- 市場で売買される債券には値段があり、金利が上がると既発の債券の値段は下がる。「元本が返る」のは満期まで持った場合の話
- 債券の投資信託には満期がないので、このルールが使えない
- 個人向け国債は市場で売買されないため値段が動かず、途中解約でも元本は戻る。だから「金利が上がり切るまで待つ」必要が設計上ない
- ただし発行から1年は換金できない。生活防衛資金の全額を移すのは避ける
- 株と債券は二択ではなく、そのお金をいつ使うかで分ける
金額と期間を入れれば、受け取れる利子と、金利が変わった場合の差が分かります。判断はそのあとで構いません。
本記事の数値は2026年9月7日時点で確認したものです。個人向け国債の利率は毎月の募集ごとに変わり、預金金利も改定されます。実際の判断にあたっては、財務省および各金融機関の最新情報をご確認ください。本記事は特定の商品の購入を勧めるものではなく、試算はいずれも一定の前提に基づくもので、将来の結果を保証するものではありません。
あわせて読みたい