2026年9月1日、日本の長期金利が3%を突破しました。3%台をつけたのは1996年9月以来、30年ぶりです。米国では30年国債の利回りが19年ぶりの高水準にあります。そのあとにSNSを開くと、金利上昇局面は銀行株、という話が並んでいます。積み立てているインデックスをこのまま持っていていいのか。少し崩して金利の恩恵を受けそうなところに移したほうがいいのか。なんとなく違和感はあるのに、それがどこから来る違和感なのか、うまく言葉にできない。そういう状態で手が止まっている方は少なくないと思います。
この記事では、乗り換え先を提案しません。代わりに、動く前に確認できることを整理します。読み終えたときに、「何を買うか」の手前に決められることがある、と分かる状態を目指します。
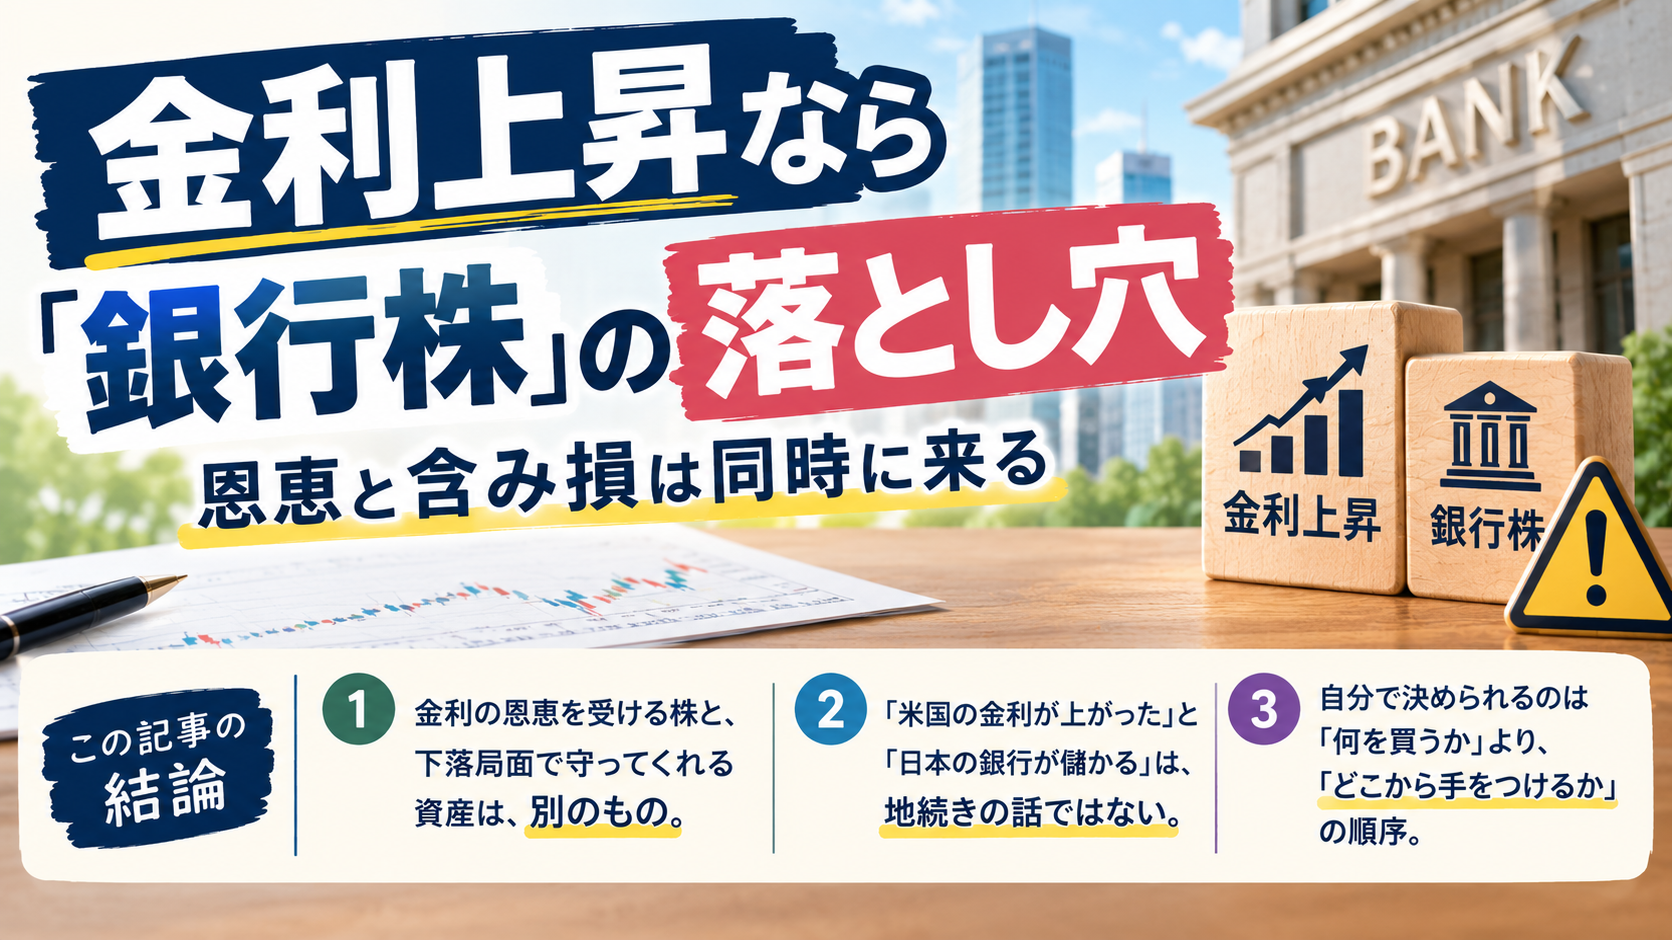
この記事の結論は3つです。
① 金利の恩恵を受ける株と、下落局面で守ってくれる資産は、別のもの。
② 「米国の金利が上がった」と「日本の銀行が儲かる」は、地続きの話ではない。
③ 自分で決められるのは「何を買うか」より、「どこから手をつけるか」の順序。
この記事の前提
- 金利の数値は2026年9月2日時点で確認したものです。日次で動くため、読む時点では変わっています
- 個別の銘柄は扱いません。セクターの構造の話にとどめます
- 売り時・買い時といったタイミングの指示はしません
- 将来の金利水準の予想もしません。予想ではなく、上がったときに何が起きるかの構造を扱います
いま米国の金利で何が起きているのか
まず、事実関係から。ここを飛ばすと、あとの話が「誰かの相場観」に見えてしまいます。
米国の30年国債の利回りは、2026年8月18日に5.33%まで上昇しました。2007年以来、19年ぶりの水準です。その後は5.2%台で高止まりしています。8月28日時点の内訳は、30年が5.211%、10年が4.726%、2年が4.356%でした。
上昇の要因は、大きく3つの層に分かれます。分けて見ることが、あとで「日本の話に翻訳できるか」を判断する道具になります。
財政:赤字と利払いが膨らんでいる
1つ目は財政です。米国の7月の単月財政赤字は4,323億ドルで、2021年3月以来の大きさになりました。年度累計では約1.8兆ドル。
利払いの規模も無視できません。約40兆ドルの連邦債務に対して、今年の利払いは約1.2兆ドルに達しました。議会予算局(CBO)の集計では、会計年度の最初の10カ月で純利払いが9,630億ドル、歳出全体の約15%を占めています。
国債を買う側から見れば、発行が増えて財政の持続性に疑問符がつくほど、持つための上乗せ利回りを要求したくなります。この上乗せ分が、市場でいうターム・プレミアム。財政要因の金利上昇は、この部分が膨らむ形で現れます。
インフレと金融政策:利下げではなく利上げの局面
2つ目は金融政策。ここが、日本にいると最も誤解しやすい部分だと思います。
現在の米国は、利下げを待っている局面ではありません。FRB議長のケビン・ウォーシュ氏は2026年8月28日のジャクソンホール会議で、インフレは意味のある形では鈍化していない、という趣旨の発言をしました。これを受けて市場は、9月会合での0.25%利上げの確率を約57%まで織り込みます。その1週間前は約40%程度でしたから、短期間で見方が動いたことになります。
中東情勢による原油価格の上昇も、インフレ再燃の材料として効いています。各国の国債利回りが数年来の高水準にあるのは、世界的な現象です。
カーブのどこが動いているか
3つ目は少し応用的ですが、この記事を通して使う道具になる視点です。
金利は「上がった/下がった」の1次元ではなく、期間ごとに違う動き方をします。短い年限が主導して上がっているのか、長い年限が主導しているのか。これを見ると、上昇の主語が分かります。
- 長い年限が主導して差が開く動き方なら、主語は財政(ターム・プレミアム)
- 短い年限が主導して差が縮まる動き方なら、主語は金融政策
先ほどの数字で言えば、2026年8月中旬までは長期主導、ジャクソンホール以降は短期主導に切り替わりました。同じ「金利上昇」でも、意味している中身が途中で変わっています。
「米国の金利が上がった」と「日本の銀行が儲かる」は地続きではない
ここがこの記事でいちばん厚く書く部分です。読み飛ばされやすいのですが、飛ばすと後の判断が全部ずれます。
日本の利ざやを決めるのは日銀とJGBカーブ
銀行の本業の利益は、貸出金利と預金金利の差である預貸利ざやから生まれます。では日本の銀行の利ざやは、何によって決まるのか。
日本銀行の政策金利と、日本国債(JGB)の利回りカーブです。米国の30年債が5%を超えたことは、日本の銀行の貸出金利を直接には決めません。
もちろん、世界の金利は完全に無関係ではありません。米国の長期金利が上がれば、日本の長期金利にも波及圧力はかかります。ただしそれは「間接的な波及」であって、「同じもの」ではない。
言い方を変えます。米国の金利上昇は、日本の銀行の収益にとって主語ではなく背景です。主語は日銀。
日本側にも、独立した追い風はある
紛らわしいのは、ちょうど同じ時期に日本側にも金利上昇の材料が揃っていること。だから因果を取り違えても、結果だけ見ると当たっているように見えてしまいます。
日本の政策金利は、2026年6月の金融政策決定会合で0.75%から1.00%に引き上げられました。1995年以来、約31年ぶりの水準です。7月の会合では、6月利上げの影響を確認するため据え置かれました。
市場の織り込みも進んでいます。金利スワップ市場では2026年8月18日時点で、2027年6月の会合までに3回の追加利上げが行われ、政策金利が1.75%程度に達するという見方がほぼ織り込まれた状態でした。
そして2026年9月1日、新発10年物国債の利回りが3%を突破しました。夕方にかけて前日比0.065%高い3.005%まで上昇。3%台をつけたのは1996年9月以来、30年ぶりです。
日銀の6月会合の議事要旨では、足元の長期金利上昇の主因がインフレ懸念であることを踏まえ、政策金利の引き上げは長期金利の安定にもつながるという見方が、複数の委員から示されています。
つまり日本の金利上昇には、米国とは別に、日本自身の理由があります。
日本の3%も、主因はインフレではなく財政だった
ここで、記事の前半で使った道具がもう一度効いてきます。「上昇の主語はどこにあるのか」という問いです。
野村総合研究所の分析によると、2025年8月からの1年間で日本の10年国債利回りは1.4%程度上昇しました。その要因を分解すると、期待インフレ率の上昇の寄与は0.5%ポイント程度。それを上回る要因は「その他」に分類され、中心は財政悪化リスクと推察されています。
実際、9月1日の3%突破の直前には、2027年度予算の概算要求総額が過去最大の143兆円前後に膨らむ見通しとなり、財政悪化への懸念が広がっていました。
ここが面白いところです。米国も日本も、金利上昇の主語は財政だった。だとすれば「日米で主語が違う」という話は誤りだったのでしょうか。
そうではありません。別々の主語が、たまたま似た理由で動いているだけです。米国の財政と日本の財政は別の問題で、片方が改善しても、もう片方は改善しません。日銀が利上げを止めれば日本の金利は落ち着きますが、そのときFRBが何をしているかは無関係です。
混同するとどう間違えるか
主語を取り違えると、判断はこういう形でずれます。
- 米国の金利上昇のニュースを見て、日本の金融株を買う。しかし日本側の材料(日銀の利上げペース)を確認していないので、日銀が据え置きに転じたときに理由を説明できない
- 米国の長期金利が財政要因で上がったことを、「世界的に景気が良くて金利が上がっている」と読み替えてしまう。財政要因の金利上昇は、景気の良さの証明ではない
- 米国の金利がピークを打ったから日本の金融株も終わり、と判断する。日銀の利上げサイクルは米国とは別の時間軸で動いている
 管理人
私も最初にこのテーマを考えたとき、米国の30年債のチャートを見ながら日本の銀行株の話をしていました。
途中で「これは主語が違う」と気づいて、組み立て直しています。
日米それぞれの金利の動きと、その背景の違いは別の記事で詳しく整理します。
金利が株価に効く経路
主語の整理ができたところで、そもそも金利がなぜ株価に影響するのかを確認します。
分子と分母の綱引き
株価は、その会社が将来生み出すお金を現在の価値に割り引いて評価したもの、という考え方があります。ここで割り引くときに使う率が、金利と連動します。
- 分子は、その会社が将来稼ぐと期待される利益
- 分母は、その利益を現在価値に割り引くための率(金利が上がると大きくなる)
分母が大きくなれば、同じ分子でも答えは小さくなる。これが「金利が上がると株価に逆風」と言われる仕組みです。とくに、利益が遠い将来に集中している成長企業ほど、分母の変化に敏感になります。
ただし分子は固定ではありません。企業の利益が伸びていれば、分母の上昇を打ち消すことがあります。金利と株価の関係は、この綱引きです。
いま分子が勝っているように見える理由
2026年に入ってからの株式市場は、金利上昇をおおむね消化してきました。S&P500は8月中旬時点で年初来14%程度のプラス、3月の下落もピークからボトムまで9%程度。中間選挙のある年の平均的な下落幅(1961年以降で19%程度)と比べると浅い水準です。AI関連の設備投資が企業の利益成長を押し上げていることが、分子側の支えになっています。
ここで注意したいのは、「だから安心」という結論に飛ばないこと。この綱引きは、どちらかが勝ち続けると決まっているものではありません。分子の成長が鈍る、あるいは分母の上昇が速まると、関係は逆転します。
見るべきは金利の水準そのものより、上がり方の速さです。5%台で横ばいなら企業も市場も適応できますが、同じ水準へ数週間で駆け上がる場合は、適応の時間がありません。
金利恩恵株が暴落のヘッジにならない理由
ここが本題です。
金利上昇局面では銀行や保険といった金融セクターに恩恵がある、という説明はよく見かけます。貸出金利の引き上げで利ざやが広がる、保険の運用利回りが改善する。どちらも間違いではありません。
問題は、その説明が「だから下落局面でも安心」という結論に接続されがちなこと。この接続には、3つの無理があります。
恩恵はフロー、評価損はストック
1つ目は、時間軸の違いです。
利ざやの改善はフローです。貸出が入れ替わり、金利が反映されていくにつれて、四半期ごとに少しずつ積み上がる。効果が出るまでに時間がかかります。
一方、保有している債券の評価損はストックです。金利が上がった瞬間に、持っている債券の時価は下がる。銀行は預金で集めたお金の一部を国債などで運用していますから、金利上昇はその評価額を即座に押し下げます。
つまり金融機関は、金利上昇によってゆっくり得をして、すぐに損をする構造にあります。金利上昇が緩やかなら前者が勝ち、急なら後者が勝つ。
2023年に米国の銀行で起きた問題も、この構造が極端な形で表れたものでした。金利上昇が速すぎると、利ざや改善が積み上がる前に評価損が財務を圧迫します。
「金利上昇は金融セクターにプラス」という説明の多くは、緩やかな上昇を暗黙の前提にしています。上がり方が速い場合には、同じ説明が通りません。前提を確認しないまま結論だけ受け取ると、逆の状況で使ってしまいます。
銀行と保険では性質が違う
2つ目は、金融セクターをひとくくりにできない点。
保険会社は、将来の保険金支払いという長期の負債を抱えています。この負債も、現在価値に割り引いて評価されるもの。金利が上がると割引率が上がるので、負債の現在価値は下がります。保険会社にとって、金利上昇は財務の健全性の面ではプラスに働きやすい性質があります。
銀行の負債は預金が中心で、期間はずっと短い。この違いが、金利感応度の性質を分けます。
同じ「金利恩恵」という言葉でくくられていても、急激な金利上昇に対する耐性は同じではありません。セクター単位で判断するときは、この中身の違いを見ておきたいところです。
リスクオフでは金融も一緒に落ちる
3つ目が、いちばん見落とされる点です。
金融セクターは、市場全体の動きに対する感応度が高いことで知られています。市場が上がるときは大きく上がり、下がるときは大きく下がる。景気後退が意識される局面では、貸し倒れの増加が懸念されるため、さらに売られやすくなります。
ここで、最初の問いに戻ります。「S&P500がピークをつけるかもしれないから、一旦降りて金利恩恵株に移す」という発想は、何を達成しようとしているのか。
- 金利上昇の恩恵を取りにいく、という目的なら、それは攻めの判断
- 下落から資産を守る、という目的なら、金融セクターはその手段にならない
この2つが混ざったまま実行すると、守っているつもりで、市場全体より値動きの大きいものに乗り換えていた、ということが起こり得ます。
守ることが目的なら、手段は現金・短期の債券・株式と値動きの連動が低い資産です。金利恩恵株はその役割を担いません。
管理人うすうす気づいている方は多いと思います。
ただ、言葉にしていないと、ニュースを見た瞬間に判断が混ざる。私自身がそうでした。
ここを一度分けておくだけで、次に迷ったときの再現性が変わります。
では、インデックス積立はどうすればいいのか
構造の話が続いたので、行動に落とします。
決められるのは「どこから手をつけるか」
「金利が上がったら何を買うか」という問いには、終わりがありません。銀行、保険、商社、バリュー株、短期債。候補は次々に出てきますし、どれが正解かは事後にしか分からない。
一方で「自分の保有のうち、どこから手をつけるか」は、いま自分で決められます。市場の予測を必要としないからです。
この記事が提案するのは、買うものを探す前に、この順序を決めておくことです。
原資は確信度の低い順に取る
何かを買うには原資が要ります。追加の入金がないなら、いま持っているものを売ることになる。
ここで起きやすいのが、いちばん含み益が出ているもの、いちばん比率が大きいものから売るという発想です。インデックスのコアがそれに該当することが多い。
しかし、その資産をコアに据えているのは、いちばん確信度が高いからのはずです。確信度の高いものから削り、確信度の低いテーマに移すのは、順序としては逆になります。
リバランスの原則から言えば、原資は確信度の低い順から取ります。
- 買った理由をいま説明できない銘柄
- テーマとして他の保有と重複しているもの
- 保有比率が意図せず膨らんでいるもの
まずこの3つに該当するものを書き出す。それが、乗り換え先を探すより先にやる作業です。書き出してみると、そもそも乗り換えの原資が足りていないと分かることもあります。それも1つの結論。
「何を買うか」は市場が決めます。「どこから手をつけるか」は自分が決めます。後者から着手するほうが、判断の再現性が上がります。
売って買い直すコストを先に見る
もう1つ、原資を作るときに先に確認したいのが、売却に伴うコストです。
- 課税口座(特定口座・一般口座)で売却すると、譲渡益に対して20.315%が課税されます。所得税15%・復興特別所得税0.315%・住民税5%の合計です
- NISA口座で売却した場合、その分の非課税投資枠は取得価額ベースで戻りますが、戻るのは翌年です
つまり「売って、下がったら買い直す」という往復には、値動きとは無関係に確定するコストがかかります。判断としては、想定している下落幅がこのコストを上回るかどうかを先に見ることになる。
この計算は金額によって印象がかなり変わるので、別記事で具体的に整理します。
株より先に変わるのは「待機資金の置き場」
ここまで株式の話をしてきましたが、金利上昇局面ですでに変わったとはっきり言えるのは、株ではありません。待機資金の置き場です。
株価がどう反応するかには幅があります。一方、預金や国債の金利が上がったことは、すでに起きた事実として確認できます。
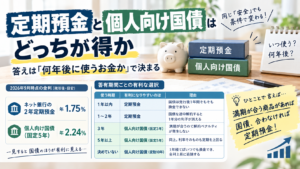
| 置き場 | 利率(年) | 時点・条件 |
|---|---|---|
| メガバンク普通預金 | 0.4% | 2026年8月3日適用。三菱UFJ・三井住友・みずほ |
| 個人向け国債 変動10年 | 1.87%(税引後 約1.49%) | 2026年8月募集・9月15日発行分の初回適用利率 |
| 個人向け国債 固定5年 | 2.06% | 同上 |
| 個人向け国債 固定3年 | 1.71% | 同上 |
3メガバンクの普通預金金利は、日銀の6月の利上げを受けて0.3%から0.4%に引き上げられ、2026年8月3日から適用されています。三菱UFJと三井住友にとっては、旧行時代の1992年以来およそ34年ぶりの水準です。
個人向け国債には、この記事のテーマと構造的に噛み合う点があります。変動10年は、10年固定利付国債の実勢利回りに0.66を掛けた利率が半年ごとに見直される仕組み。つまり金利が上がる局面では、持ったまま利率が追随します。固定型は発行時の利率が満期まで変わりません。
どちらが有利かは、今後の金利がどう動くかによって変わります。上がると考えるなら変動、頭打ちと考えるなら固定が有利になりやすい、という関係です。ただし前提として、この先の金利は誰にも分かりません。だからこそ、シナリオを複数置いて数字を比べる価値があります。
金利のシナリオを変えながら、累計の利子や実質リターンを比べられます。待機資金の置き場については、預金・定期・国債の比較を別記事で詳しく扱います。
見落としやすい前提
最後に、この記事全体を通して読み飛ばされやすい前提を挙げておきます。
名目と実質は違います。
預金金利が0.4%になったことと、購買力が0.4%増えることは同じではありません。物価上昇率がそれを上回っていれば、実質的な価値は目減りします。金利の数字だけを見て「これなら預金でいい」と判断すると、この差を見落とします。
金利上昇は景気が良いことの証明ではありません。
財政要因で長期金利が上がる場合、それは国の借金の持続性に対する懸念の表れです。同じ「金利上昇」でも、景気が強くて上がる場合とは意味が正反対。前半で見た「カーブのどこが動いているか」は、この2つを見分けるための道具です。
水準より速さです。
金利が5%であること自体は、企業も市場も適応できます。適応が追いつかないのは、同じ水準に短期間で駆け上がる場合。ニュースの見出しは水準を報じますが、判断に効くのは変化の速さのほうです。
直近の分岐点としては、日銀の金融政策決定会合が2026年9月17日・18日に開かれます。この記事の内容は結果によって前提が変わる部分があるので、読む時点の政策金利を確認してから判断してください。
よくある質問
- いま積み立てているインデックスは、止めたほうがいいですか。
-
この記事では止める・止めないの指示はしません。判断材料としては、積立の目的(何年後に何のために使うのか)が変わったかどうかが起点になります。金利が上がったことは市場環境の変化であって、あなたの資金使途の変化ではありません。使途が変わっていないなら、積立の設定を変える根拠も金利からは出てきにくい、という関係になります。
- 銀行株をすでに持っています。どうすればいいですか。
-
個別の判断はできませんが、確認する材料は挙げられます。買った理由がいまも説明できるか。その理由は米国の金利ではなく日本の金利に基づいているか。急激な金利上昇のシナリオを織り込んだ上での保有か。この3つに答えられるなら、少なくとも判断の土台は整理されています。
- 米国債を直接買うのはどうですか。
-
利回りだけを見れば魅力的に見える水準ですが、円建てで生活している人にとっては為替の変動が加わります。金利が下がって債券価格が上がっても、円高が進めば円換算では減ることがある。利回りと為替は分けて考えることになります。
- 金利が上がると住宅ローンはどうなりますか。
-
変動型は政策金利の影響を受けるため、日銀の利上げが反映されると返済額が見直される可能性があります。固定型は借入後の返済額は変わりませんが、これから借りる場合の金利は長期金利の動きを受ける。既存の借り入れがある方は、契約している型を確認するところからになります。
- 結局、いま何をすればいいですか。
-
保有資産を確信度の低い順に並べて書き出すことです。買うものを決める前の作業で、市場の予測を必要としません。
まとめ
① 金利の恩恵を受ける株と、下落局面で守ってくれる資産は別のもの。金融セクターは市場全体より値動きが大きく、守りの役割は担いません。
② 「米国の金利が上がった」と「日本の銀行が儲かる」は地続きではない。日本の利ざやを決めるのは日銀とJGBカーブです。
③ 自分で決められるのは「何を買うか」より「どこから手をつけるか」。原資は確信度の低い順から取ります。
今日やることを1つだけ挙げるなら、保有資産を確信度の低い順に並べて書き出すことです。銘柄を探すのは、そのあとで間に合います。
この記事の前提と扱っていないこと
- 金利の数値は2026年9月2日に確認したものです。米国債の利回りは日次で、個人向け国債の利率は募集月ごとに変わります
- 個人向け国債の利率は2026年8月募集・9月15日発行分です。変動10年の適用利率は半年ごとに見直されます
- 課税は特定口座・一般口座での20.315%を前提にしています
- 個別銘柄の評価、および売買のタイミング
- 将来の金利水準・株価水準の予想
- 為替の見通し
- 個人の税務上の取り扱い(口座の種類や他の所得との関係によって変わります)
- 米国債利回り・米国の財政赤字:CNBC(2026年8月18日、8月28日)
- 米国の利払い規模:議会予算局(CBO)
- FRBの金融政策:ジャクソンホール会議(2026年8月28日)、Bloomberg
- 日本の政策金利・議事要旨:日本銀行、日本経済新聞(2026年8月5日)
- 日本の金利織り込み:三井住友DSアセットマネジメント(2026年8月19日)
- 個人向け国債の発行条件:財務省
- メガバンクの預金金利:日本経済新聞(2026年6月16日)
本記事は情報提供を目的としたものであり、特定の金融商品の取得・処分を推奨するものではありません。記載した数値は一定の前提に基づくものであり、将来の結果を保証するものではありません。投資判断はご自身の責任において行ってください。税務上の個別の取り扱いについては、所轄の税務署または税理士にご相談ください。
あわせて読みたい