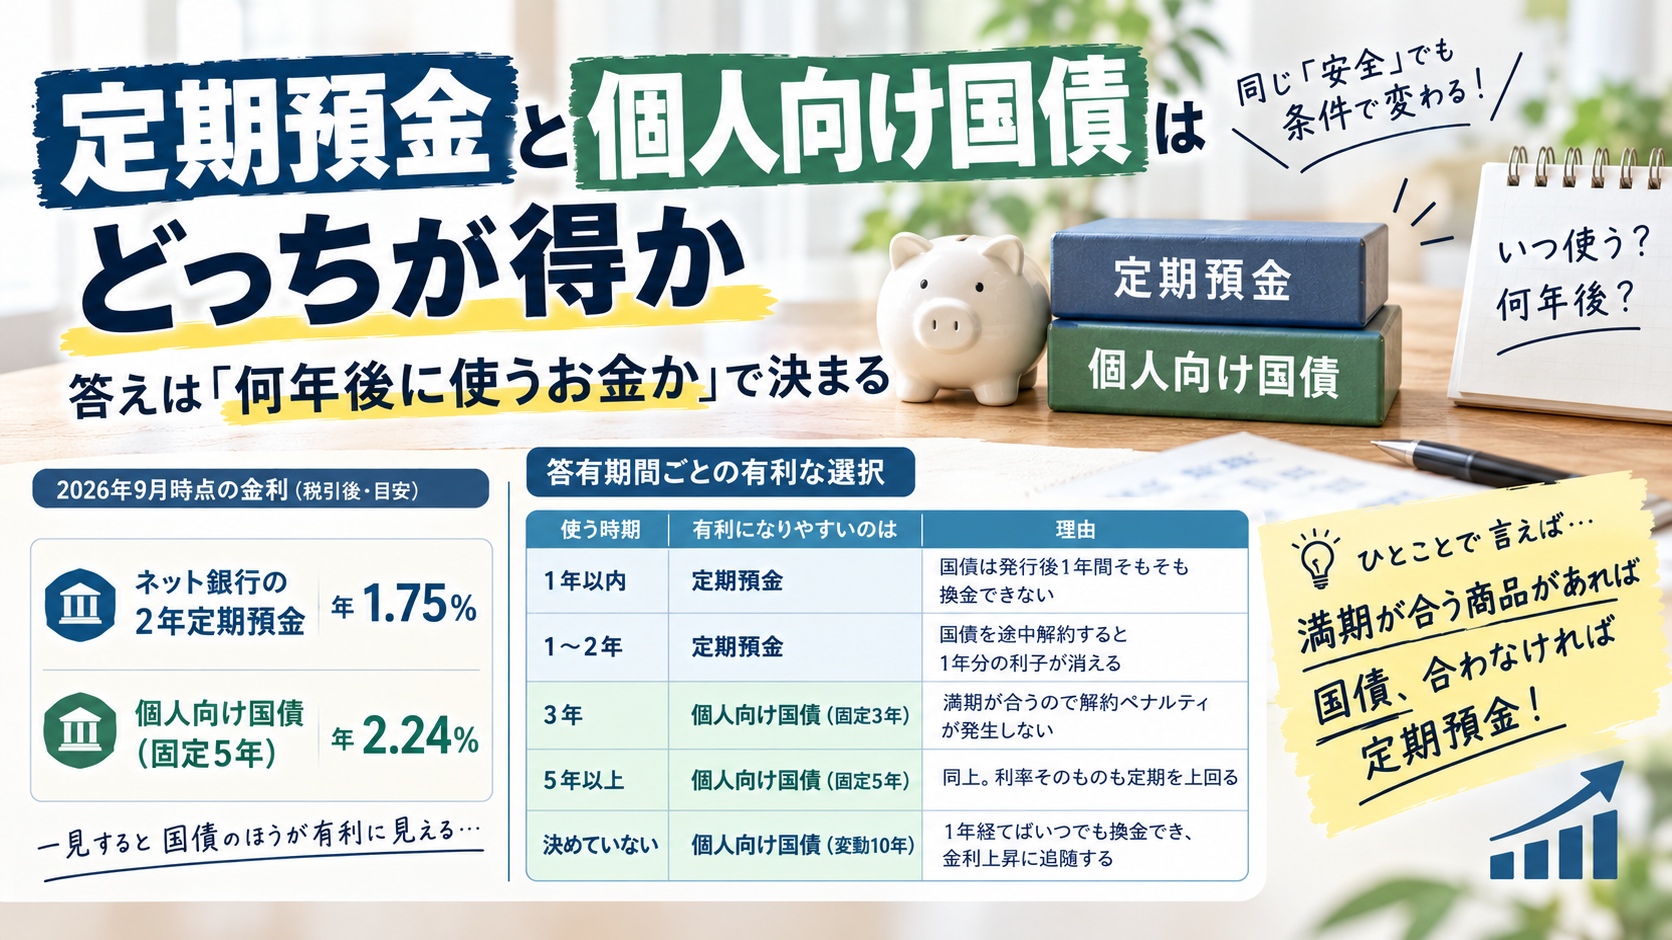
個人向け国債の固定5年が年2.24%、ネット銀行の2年定期が年1.75%。この2つを並べたら、普通は国債を選びます。ところが「数年後に使う予定のお金」という条件が1つ付くだけで、この順位はひっくり返ります。
この記事では、定期預金と個人向け国債のどちらが有利になるかを、保有期間ごとの実効利回りとして計算します。使うのは2026年9月時点の実際の利率です。結論だけでなく計算式も開示するので、金利が変わった後でもご自身で計算し直せます。記事の途中と末尾には、自分の金額・期間で試算できるシミュレーターへのリンクを置いています。
先に結論を表にします。金額100万円、2026年9月時点の利率、税引後で比較した場合です。
| 使う時期 | 有利になりやすいのは | 理由 |
|---|---|---|
| 1年以内 | 定期預金 | 個人向け国債は発行後1年間そもそも換金できない |
| 1〜2年 | 定期預金 | 国債を途中解約すると1年分の利子が消える |
| 3年 | 個人向け国債(固定3年) | 満期が合うので解約ペナルティが発生しない |
| 5年以上 | 個人向け国債(固定5年) | 同上。利率そのものも定期を上回る |
| 決めていない | 個人向け国債(変動10年) | 1年経てばいつでも換金でき、金利上昇に追随する |
ひとことで言えば、満期が合う商品があれば国債、合わなければ定期預金です。
なぜそうなるのか。個人向け国債には1年ものと2年ものが存在しません。3年・5年・10年しかない。だから1〜2年で使うお金を国債に入れると、必ず途中解約することになり、そのペナルティが利率の差を食いつぶします。
個人向け国債の満期は3年・5年・10年の3つだけ。1年・2年という選択肢がないことが、この記事の結論のほぼすべてを説明します。
この記事の前提条件
- 利率はいずれも2026年9月時点。個人向け国債は2026年9月募集分(第198回・第186回・第196回)、定期預金は各行が2026年9月1日〜9月14日時点で公表している値
- 金額は100万円、一括で預け入れる想定
- 税率は20.315%(所得税15%+復興特別所得税0.315%+住民税5%)。利子は源泉分離課税で、定期預金も個人向け国債も同じ税率
- 市場金利は横ばいと仮定。変動10年の将来の適用利率は現在値が続くものとして計算
- インフレ率、為替、元本が変動する商品(投資信託・外貨預金など)は比較の対象外
- 円未満の端数処理は金融機関によって異なるため、金額は概算
そもそも債券とはどういうものか、株式と何が違うのかから整理したい方は、株と債券、どっちを買うべきかを先にお読みください。
表面の利率を並べると、国債が勝つ
まず素直に、利率だけを並べます。
個人向け国債の利率と、その決まり方
2026年9月募集分の利率です。募集期間は9月3日から30日まで、発行日は10月15日になります。
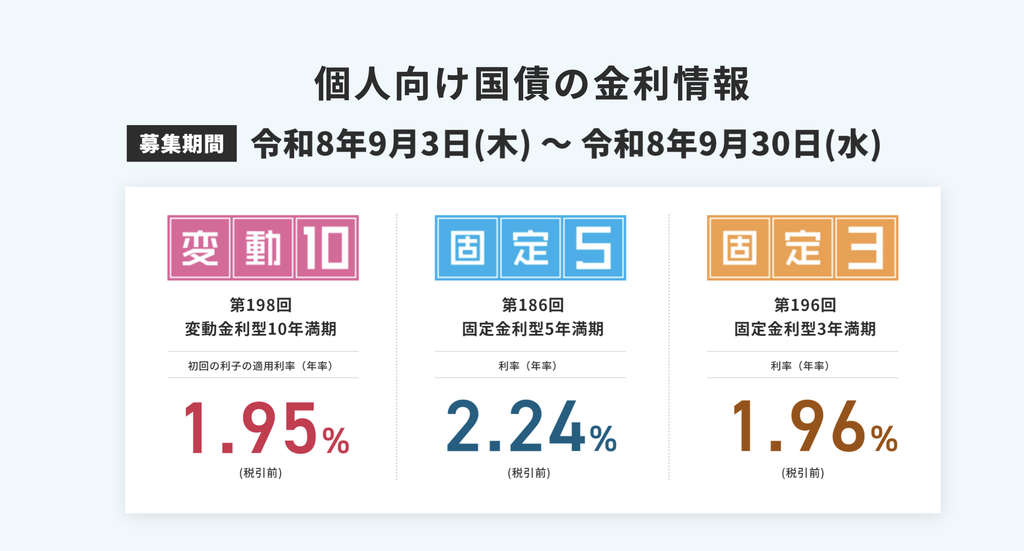
| 商品 | 回号 | 基準金利 | 適用利率 | 税引後利率 |
|---|---|---|---|---|
| 変動10年 | 第198回 | 2.96% | 1.95% | 1.5538575% |
| 固定5年 | 第186回 | 2.29% | 2.24% | 1.7849440% |
| 固定3年 | 第196回 | 1.99% | 1.96% | 1.5618260% |
ここで見落とされやすいのが、3商品の基準金利がそれぞれ別物だという点です。変動10年は10年ゾーン、固定5年は5年ゾーン、固定3年は3年ゾーンの金利を見ています。変動10年の基準金利2.96%から固定5年の利率を計算で出すことはできません。
「長期金利が3%近いから個人向け国債も全部3%くらい」という読み方は成り立ちません。2026年9月募集では、変動10年の基準金利2.96%に対し固定5年は2.29%で、0.67ポイント離れています。
3商品に共通する条件も押さえておきます。
- 1万円から購入でき、毎月発行される
- 国が発行しているため元本割れしない
- 利子は年2回
- 実勢金利が下がっても年率0.05%の最低金利を保証
全国どこからでも申し込める定期預金の利率
定期預金は金融機関によって差が大きく、「営業地域内に居住または勤務している人だけ」という地域限定の商品も多くあります。ここでは全国どこからでも申し込めるものに絞り、各行の公式サイトで数値を確認できたものだけを並べます。
| 金融機関 | 商品 | 6ヶ月 | 1年 | 2年 | 3年 | 5年 | 最低預入額 |
|---|---|---|---|---|---|---|---|
| SBJ銀行 | みんなの定期預金〈きほんくん〉 | 1.10% | 1.70% | 1.75% | 1.60% | 1.60% | ─ |
| SBI新生銀行 | スタートアップ円定期預金 | ─ | 1.70% | ─ | ─ | ─ | 30万円 |
| SBI新生銀行 | パワーダイレクト円定期預金 | 0.70% | 1.20% | ─ | 1.56% | 1.95% | 30万円 |
| オリックス銀行 | eダイレクト定期預金 優遇金利プログラム | ─ | 1.65% | 1.70% | ─ | 1.75% | 100万円 |
| あおぞら銀行BANK支店 | BANK The 定期 | 1.0% | 1.4% | 1.5% | 1.6% | 1.7% | 50万円 |
条件が商品ごとに違うので、そこも並べます。
- SBJ銀行 みんなの定期預金〈きほんくん〉
-
円普通預金口座を持つ国内居住の個人が対象。
1年ものと2年ものは募集総額の合計が1,000億円に達した時点で受付終了。2026年8月24日に取扱開始。 - SBI新生銀行 スタートアップ円定期預金
-
新規に口座を開設した人が対象。1口30万円以上。
1年ものだけの取り扱い。 - SBI新生銀行 パワーダイレクト円定期預金
-
インターネット限定、1口30万円以上。
表の数字はスタンダードステージの金利で、取引状況に応じたステージによって適用金利が変わります。
自動継続の取り扱いはなく、満期日に元金と利息が普通預金へ入金されます。 - オリックス銀行 eダイレクト定期預金 優遇金利プログラム
-
新規に口座を開設した人が対象。100万円以上2,000万円以下。
申込期限は口座開設月の翌々月末日まで。 - あおぞら銀行BANK支店 BANK The 定期
-
2年・3年・5年ものは半年複利型、6ヶ月・1年ものは単利型。
中途解約時の利率は年0.1%。
満期まで持つなら国債が有利
並べ直します。100万円を預けた場合の、年あたりの受取額(税引前)です。
| 期間 | 個人向け国債 | 定期預金の最高水準 | 差 |
|---|---|---|---|
| 1年 | (商品がない) | 17,000円(SBJ・SBI新生 1.70%) | ─ |
| 2年 | (商品がない) | 17,500円(SBJ 1.75%) | ─ |
| 3年 | 19,600円(固定3年 1.96%) | 16,000円(SBJ 1.60%) | 国債 +3,600円 |
| 5年 | 22,400円(固定5年 2.24%) | 19,500円(SBI新生 1.95%) | 国債 +2,900円 |
3年でも5年でも国債が上回ります。ここまでは、多くの比較記事と同じ結論。
問題はその先です。
ところが「途中で引き出す」と順位が変わる
ここからがこの記事の本題です。
 管理人
株なら、どうしても現金が必要になったとき売り注文を出せば1週間もかからずに口座へ入ってきます。債券はそうはいきません。
ここ数年の株高のあいだ、私は資金拘束の長さとリターンの控えめさを理由に、定期預金も国債も見向きもしませんでした。
資金拘束を薄められないかと債券の投資信託も考えたのですが、投信には満期がない。満期がない以上、確実な安全資産とは呼べません。
つまり債券にも出口戦略が要る。だからこの記事では中途換金の条件を細かく見ています。
個人向け国債は、何年持っても1年分の利子を失う
個人向け国債は、発行後1年を経過した時点から、額面1万円単位で中途換金できます。裏を返すと、発行から1年間は原則として換金できません。
そして1年を過ぎて換金する場合、次の金額が差し引かれます。
中途換金調整額 = 直前2回分の各利子(税引前)相当額 × 0.79685
利子は年2回なので、直前2回分とはちょうど1年分にあたります。
個人向け国債を中途換金すると、保有期間が何年であっても、常に1年分の利子を失います。3年持っても、5年目に解約しても、失うのは同じ1年分です。
この性質から、実効利回りを1本の式で表せます。n年保有して中途換金した場合、
実効年率 = 税引後利率 × (n − 1) ÷ n
100万円で固定5年(2.24%、税引後1.7849440%)を買った場合で確かめます。半年ごとの利子は税引前11,200円、税引後8,925円。調整額は11,200円×2回×0.79685=17,849円です。
| 保有期間 | 受取利子の累計(税引後) | 中途換金調整額 | 手取り | 実効年率 |
|---|---|---|---|---|
| 1年 | 17,849円 | 17,849円 | 0円 | 0.00% |
| 2年 | 35,699円 | 17,849円 | 17,850円 | 0.89% |
| 3年 | 53,548円 | 17,849円 | 35,699円 | 1.19% |
| 4年 | 71,398円 | 17,849円 | 53,549円 | 1.34% |
| 5年(満期) | 89,247円 | なし | 89,247円 | 1.78% |
1年ちょうどで換金すると、受け取った利子と調整額がぴったり相殺されて手取りはゼロになります。2年でも年0.89%。額面2.24%という表示から受ける印象とはかなり違う数字です。
なお元本は割れません。調整額は受け取った利子の範囲内で差し引かれる設計なので、額面100万円は戻ります。「損をする」というより「利子がもらえなくなる」と理解するのが正確です。
定期預金は、いつでも解約できるとは限らない
定期預金は満期前でも解約できる。一般にはそう理解されていますし、多くの商品ではそのとおりです。
ところが、この記事で挙げた4行の約款を確認すると、事情はもう少し複雑でした。
| 金融機関・商品 | 満期前の解約 | 解約した場合の利率 |
|---|---|---|
| SBJ銀行 みんなの定期預金〈きほんくん〉 | 原則できない | 解約日における普通預金利率(2026年9月時点で年0.40%) |
| SBI新生銀行 パワーダイレクト円定期預金 | 原則できない | 約定利率 × 30〜90%(預けた期間に応じて) |
| オリックス銀行 eダイレクト定期預金 | できる | 約定利率 × 10〜50%(同上) |
| あおぞら銀行BANK支店 BANK The 定期 | できる | 年0.1% |
SBJ銀行とSBI新生銀行は、どちらも「当行がやむを得ないと認める場合を除き、期日前解約はできません」と定めています。
ここで挙げた中で利率が最も高い2つ——SBJ銀行の2年もの1.75%と、SBI新生銀行の5年もの1.95%——が、そろって原則解約不可です。高い利率は、満期まで資金を動かさないことへの対価だと考えたほうが実態に合います。
「定期預金は国債より流動性が高い」という一般論は、少なくとも高金利ゾーンでは成り立ちません。個人向け国債のほうは、1年を過ぎれば理由を問わず1万円単位で換金できます。引き出せる確実性という点では、国債が上回る場面があるということです。
解約が認められた場合の利率にも、いくつかのパターンがあります。
- 普通預金利率まで落ちる型
-
SBJ銀行は、解約日における普通預金利率で計算し直します。1.75%で預けたつもりが、普通預金並みになるということです。
- 一律型
-
あおぞら銀行BANK支店の中途解約利率は年0.1%と公表されています。
- 段階型
-
「約定利率×割合」で、預けた期間が長いほど割合が上がります。SBI新生銀行とオリックス銀行がこの方式です。同じ段階型でも割合はかなり違います。
解約までの預入期間 SBI新生銀行(5年もの) オリックス銀行(5年もの) 1年未満 普通預金利率〜約定利率×30% 普通預金利率 1年以上2年未満 約定利率 × 40〜50% 約定利率 × 10% 2年以上3年未満 × 60〜70% × 25% 3年以上4年未満 × 80% × 40% 4年以上(満期まで) × 90% × 50% 各行の商品説明書より、預入期間5年の場合。税引前。SBI新生は6ヵ月刻み、オリックスは1年刻みで区切られているため、幅のある箇所は両端を示しています。 この段階型は、個人向け国債の中途換金と構造がよく似ています。どちらも長く持つほど実効利回りが上がる設計です。
3年で引き出すと、どれが一番残るか
5年ものを3年で解約した場合を、国債と並べて計算します。100万円・税引後です。
| 商品 | 解約・換金の可否 | 3年時点の利率 | 3年間の手取り利子 |
|---|---|---|---|
| SBI新生銀行 5年 1.95% | 原則できない | 1.560%(約定×80%) | 37,293円 |
| 個人向け国債 固定5年 2.24% | 1年経てば可能 | 実質1.49%相当 | 35,699円 |
| オリックス銀行 5年 1.75% | できる | 0.700%(約定×40%) | 16,734円 |
| あおぞら銀行 5年 1.7% | できる | 0.100%(一律) | 2,391円 |
ここに、この記事でいちばん意外な結果が出ています。
解約できる2つのほうが、解約したときの受取額は少ない。原則解約不可のSBI新生が37,293円で最も多く、解約自由なあおぞらは2,391円。その差は15倍近くあります。
流動性と利率は交換関係にあります。いつでも引き出せる自由を持たせている商品は、実際に引き出したときの利率を低く抑えている。逆に「原則として動かせない」と縛っている商品は、例外的に解約を認めるときの条件が手厚い。
そして個人向け国債は、この4つのちょうど中間にいます。1年経てば理由を問わず換金できて、そのときの手取りは上から2番目。確実に引き出せることと、引き出したときの受取額の両方で、そこそこの位置につけているわけです。
中途解約の条件は金融機関ごとに、また商品ごとに違います。「解約できる」ことと「解約しても利息がもらえる」ことは別の話で、さらに「そもそも解約できるか」も約款次第です。申し込む前に商品説明書を必ず確認してください。
定期預金も元本は割れません。ここは国債と同じです。
保有期間別に並べると、3年で順位が入れ替わる
両者を同じ土俵に載せます。100万円・税引後・年率です。
| 保有期間 | 国債の選択肢 | 国債の実効年率 | 定期の選択肢 | 定期の実効年率 | 有利なのは |
|---|---|---|---|---|---|
| 1年 | 換金不可 | ─ | SBJ 1年 1.70% | 1.35% | 定期預金 |
| 2年 | 固定5年を2年で換金 | 0.89% | SBJ 2年 1.75% | 1.39% | 定期預金 |
| 3年 | 固定3年を満期保有 | 1.56% | SBJ 3年 1.60% | 1.27% | 個人向け国債 |
| 5年 | 固定5年を満期保有 | 1.78% | SBI新生 5年 1.95% | 1.55% | 個人向け国債 |
分岐点は3年です。
2年の時点では定期預金が年0.5ポイント上回り、3年になると国債が年0.29ポイント上回る。100万円・3年で金額に直すと、固定3年の満期保有が46,855円、SBJの3年定期が38,249円。その差は8,606円です。
順位が入れ替わる理由は単純で、3年には満期が合う商品があるからです。固定3年を満期まで持てば中途換金調整額は発生しません。2年で使うお金には満期の合う国債が存在せず、必ず途中解約になります。
国債が負けるのは利率が低いからではなく、満期が合わないからです。この違いを押さえておくと、金利水準が変わっても自分で判断し直せます。
ご自身の金額と期間で、中途換金したときにいくら戻るかを確かめられます。
管理人財務省にも中途換金シミュレーションはありますが、単一の銘柄について換金額を出すもので、金利シナリオを変えたり定期預金と並べたりはできません。このサイトのシミュレーターは、金利が上がった場合・下がった場合を振り分けて比較できるようにしています。
使う時期ごとの答え
表を言葉に直します。
1年以内に使うお金は定期預金の一択
個人向け国債は発行後1年間は換金できません。比較の余地がなく、定期預金かそれに準じる預金に置くことになります。
なお発行から購入までにタイムラグがある点にも注意が必要です。9月に申し込んだ国債の発行日は10月15日なので、換金できるようになるのは2027年10月15日以降。申込日から数えると実質13ヶ月です。
1〜2年で使うお金も定期預金
このゾーンが定期預金のいちばん得意なところです。3年ものの国債を2年で解約すると1年分の利子を失いますが、2年定期を満期まで持てば約定利率がそのまま受け取れます。
2026年9月時点なら、SBJ銀行の2年もの1.75%(税引後1.394%)が全国から申し込める中では最も高い水準です。ただし募集総額1,000億円の枠があります。
この商品は原則として期日前解約ができません。「2年後に使うと決まっている」お金なら問題ありませんが、「たぶん2年、でも早まるかもしれない」という資金には向きません。早まる可能性があるなら、普通預金に置いておくほうが結果的に有利になることもあります。
3年以上寝かせられるなら個人向け国債
満期の合う商品を満期まで持つ。これが国債のいちばん強い使い方です。3年なら固定3年、5年なら固定5年。
ただし5年ゾーンでは定期預金もかなり近いところまで来ています。SBI新生銀行のパワーダイレクト円定期預金5年ものは1.95%(税引後1.5538%)で、固定5年国債の税引後1.7849%との差は年0.23ポイント。100万円で年2,300円ほどです。
3年ゾーンのほうが差は開きます(固定3年 税引後1.56% 対 定期の最高水準1.27%で、年0.29ポイント)。いずれにせよ国債が上回りますが、「圧倒的な差」というほどではありません。ここにペイオフの上限がないという利点が加わって、国債を選ぶ理由になる、という順序で考えるのが実態に近いと思います。
使う時期が決まっていないお金は変動10年
「たぶん数年は使わないが、いつ必要になるか分からない」——そういう資金の受け皿が変動10年です。
半年ごとに適用利率が見直されるため、金利が上がれば受取利子も増えます。2026年9月募集分の適用利率は1.95%です。1年経過後はいつでも換金でき、その際のペナルティは他の2商品と同じ1年分の利子です。
ただし金利が下がれば受取利子も減ります。固定5年の2.24%を捨てて変動10年の1.95%を選ぶということは、今後さらに金利が上がる方に賭けるということでもあります。
利率以外で効いてくる3つの差
利回りの表には出てこないけれど、判断を変えうる違いがあります。
ペイオフ1,000万円の壁は定期預金にだけある
預金保険制度で保護されるのは、1金融機関あたり元本1,000万円とその利息までです。定期預金でこれを超える金額を1行に置くと、超過分は保護の対象外になります。
個人向け国債にこの上限はありません。国が発行しているため、金額にかかわらず元本が保証されます。
1,000万円を超える資金を1つの金融機関に置くかどうかは、利率の差より重い判断になることがあります。定期預金で分散するなら金融機関をまたぐ必要があり、その手間もコストのうちです。
高金利の定期預金は原則「1回きり」
ここは比較記事であまり触れられませんが、実務上はかなり効きます。
上で挙げた定期預金の条件をもう一度見てください。「新規に口座を開設した人が対象」「募集総額1,000億円に達し次第終了」「申込期限は口座開設月の翌々月末日まで」。
つまり高金利の定期預金は、同じ金融機関で繰り返し使えません。満期が来たときに同じ利率で預け直せる保証はなく、多くの場合その時点の店頭金利に戻ります。SBI新生銀行のパワーダイレクト円定期預金には自動継続の取り扱いがなく、満期日に元金と利息が普通預金へ入金される仕様です。預け直すかどうかは毎回あらためて判断することになります。
個人向け国債のほうは毎月発行され、誰でも何度でも買えます。満期が来たら翌月にまた買えばいい。
「2年定期を繰り返せば国債より有利」という計算は成り立ちません。2回目の利率は今と同じとは限らず、多くの優遇金利は新規資金限定です。定期預金の高金利は、機会の数が限られた資源だと考えたほうが実態に合います。
単利と半年複利で受取額が変わる
定期預金には単利型と半年複利型があります。あおぞら銀行BANK支店の例では、6ヶ月・1年ものが単利型、2年・3年・5年ものが半年複利型です。
半年複利は受け取った利息を元本に組み入れて次の半年を計算するため、期間が長いほど単利との差が開きます。表示利率が同じでも受取額は複利型のほうが多くなります。
個人向け国債は半年ごとに利子が支払われる形なので、自動的な再投資はありません。受け取った利子を自分で再投資するかどうかは購入者次第です。
見落としやすい前提
「年2.00%」は2.00%もらえるという意味ではない
期間3ヶ月や6ヶ月の短期キャンペーン定期で、年2%前後という数字を見かけることがあります。この表示は年率です。
3ヶ月ものの年2.00%を100万円で預けた場合、実際に受け取る利息は税引前で約5,000円(100万円×2.00%×3/12)。年間2万円ではありません。
期間の異なる商品を利率だけで比べると判断を誤ります。「年何%か」ではなく「その期間で何円受け取れるか」に直してから比べてください。
短期の高金利キャンペーンには、それ自体の合理性があります。1年以内に使う予定のお金なら国債は選べないので、その置き場所としては有力です。ただし満期後の資金をどこへ移すかは、そのときにまた考える必要があります。
「新規資金限定」が意味すること
優遇金利の条件によく出てくる表現です。「新規資金」とは、その金融機関に新たに持ち込む資金を指します。すでにその銀行の普通預金に置いてあるお金を定期に振り替えても対象外、という運用が一般的です。
条件の詳細は金融機関によって違うので、申し込む前に確認してください。
金利上昇局面で固定を長く握るということ
2026年9月時点の個人向け国債の基準金利は、変動10年で2.96%。2026年6月の約2.64%から3ヶ月で0.32ポイント上がっています。
こういう局面で固定5年を選ぶと、今後さらに金利が上がった場合に、低い利率のまま5年間固定されることになります。逆に金利が下がれば、高い利率を先に押さえた形になる。
どちらも元本は割れない
ここまで中途解約の不利を強調してきましたが、定期預金も個人向け国債も、途中で引き出して元本が減ることはありません。
- 定期預金:中途解約利率で計算し直されるが、元本は戻る
- 個人向け国債:中途換金調整額が差し引かれるが、元本100万円は戻る
失うのは利子であって元本ではない、という点は両者に共通しています。
自分の金額と期間で試算する
この記事の試算は100万円・横ばい前提の一例です。金額が違えば金額差は変わりますし、金利シナリオを変えれば結論も変わります。
金額・購入タイミング・金利シナリオを入れて、満期まで持った場合と途中で換金した場合の両方を比較できます。
よくある質問
- 個人向け国債を1年未満で解約したくなったらどうなりますか
-
原則として換金できません。ただし災害など、やむを得ない事由がある場合の例外が定められています。詳しくは購入した金融機関にご確認ください。1年以内に使う可能性があるお金は、最初から国債以外に置いておくのが無難です。
- 1,000万円を超える資金を預けたい場合は
-
定期預金の場合、預金保険で保護されるのは1金融機関あたり元本1,000万円とその利息までです。超える分を保護したいなら複数の金融機関に分ける必要があります。個人向け国債にはこの上限がありません。
- 今から固定5年を買うのは高値掴みになりませんか
-
今後の金利次第で、事前には判断できません。金利がさらに上がれば変動10年のほうが有利になり、下がれば固定5年で確保した2.24%が有利になります。判断を一方に寄せたくない場合は、毎月に分けて購入する方法があります。
- 定期預金を途中で解約したら元本は減りますか
-
減りません。ただし約定した利率ではなく中途解約利率が適用されるため、利息は大きく減ります。具体的な率は金融機関の約款によります。
- 個人向け国債はどこで買っても条件は同じですか
-
利率・発行条件は同じです。証券会社、銀行、郵便局などで購入できます。金融機関によっては購入額に応じたキャンペーンを実施している場合があります。
まとめ
- 1年以内に使うお金 → 定期預金(国債は発行後1年間換金できない)
- 1〜2年で使うお金 → 定期預金(国債は満期が合わず、途中解約で1年分の利子を失う)
- 3年以上寝かせられるお金 → 個人向け国債(満期が合えば解約ペナルティが発生しない)
- 使う時期が決まっていないお金 → 変動10年(1年経過後はいつでも換金可、金利上昇に追随)
- 1,000万円を超えるなら、ペイオフ上限のない国債の利点が大きくなる
表面の利率だけを見れば、2026年9月時点では個人向け国債が定期預金を上回っています。それでも1〜2年で使うお金は定期預金のほうが有利になる。理由は国債に1年・2年という満期がないからです。
その資金を何年後に使うか。これを先に決めれば、あとは計算で答えが出ます。
管理人いつ使うお金なのか、いまの利率はいくらなのか。
この2つを突き合わせて、普段の株式投資とは別枠の安全資産として国債と定期預金を組み込んでいくのが金利がある時代の賢い投資だと思います。
私自身調べながら記事を書き、今検討しているところです。
算出ロジックと前提仮定
算出式
- ① 個人向け国債を満期まで保有した場合
-
年あたり受取利子(税引後)= 額面 × 適用利率 × 0.79685
- ② 個人向け国債をn年で中途換金した場合
-
半年あたり利子(税引前)= 額面 × 適用利率 ÷ 2
受取利子の累計(税引後)= 半年あたり利子 × 2n × 0.79685
中途換金調整額 = 半年あたり利子 × 2 × 0.79685
手取り = 受取利子の累計 − 中途換金調整額
実効年率 = 手取り ÷ 額面 ÷ n - ③ ②を整理した形
-
実効年率 = 税引後利率 × (n − 1) ÷ n
※中途換金調整額が常に「直前2回分=1年分」であることから導かれます。 - ④ 定期預金(単利型)を満期まで保有した場合
-
年あたり受取利息(税引後)= 預入額 × 約定利率 × 0.79685
前提仮定
- 利率は2026年9月時点。個人向け国債は2026年9月募集分(変動10年 第198回1.95%/固定5年 第186回2.24%/固定3年 第196回1.96%)
- 定期預金は各行が2026年9月1日〜14日時点で公表している値
- 税率20.315%(源泉分離課税)。定期預金・個人向け国債とも同じ
- 金額100万円、一括預け入れ
- 市場金利は横ばい。変動10年の将来の適用利率は現在値が継続すると仮定
- 国債の受取利子は再投資しない
- 定期預金は単利型として計算(半年複利型は受取額がこれを上回る)
- 円未満の端数処理は考慮していないため、金額は概算
この試算が扱っていないこと
- インフレ率(実質的な購買力の変化)
- 変動10年の将来の利率変動(横ばいと仮定しているため、実際には上下します)
- 定期預金の中途解約利率による受取額(金融機関ごとに異なるため個別に算出していません)
- 半年複利型の定期預金の複利効果
- 金融機関ごとのキャンペーン特典(現金プレゼント等)
- 購入時・換金時の手数料
- 元本が変動する商品(投資信託、外貨預金、社債など)との比較
出典
- 財務省「個人向け国債の発行条件等」令和8年9月2日 報道発表(適用利率・基準金利・募集期間・発行日)/確認日 2026年9月13日
- 財務省「個人向け国債 商品のご案内」(中途換金の開始時期・中途換金調整額・最低金利保証0.05%・購入単位)/確認日 2026年9月13日
- SBJ銀行「みんなの定期預金〈きほんくん〉」金利は2026年8月24日現在(金利表・期日前解約の取扱い・満期時の入金)/確認日 2026年9月15日
- オリックス銀行「eダイレクト定期預金 よくあるご質問」(中途解約利率の確認方法)/確認日 2026年9月15日
- SBI新生銀行「円預金の金利一覧」「円定期預金」2026年9月14日現在/確認日 2026年9月14日
- オリックス銀行「新規口座開設者限定 eダイレクト定期預金 優遇金利プログラム」2026年9月1日現在/確認日 2026年9月13日
- あおぞら銀行「金利|定期預金/普通預金/貯蓄預金」2026年9月1日現在/確認日 2026年9月13日
- SBI新生銀行「パワーダイレクト円定期預金 商品説明書」2026年3月25日現在(預入単位・中途解約時の取扱い・中途解約利率・満期処理方法)/確認日 2026年9月14日
- 預金保険機構(https://www.dic.go.jp/)/確認日 2026年9月14日
本記事の試算は一定の前提に基づくものであり、将来の結果を保証するものではありません。実際の受取額は金融機関の約款や端数処理、税制の変更によって異なります。金利は変動するため、お申し込みの際は必ず各金融機関および財務省の公式情報をご確認ください。本記事は特定の金融商品の購入を推奨するものではありません。個別の税務上のお取り扱いについては、税務署または税理士にご相談ください。
あわせて読みたい