et03-eictx– Author –
-
セミリタイアに必要な資産額はいくら?0.01%ルールで逆算する
投資・資産形成
「あといくらで辞められるか」を、0.01%ルール(毎日リスク資産の0.01%まで使う)で逆算します。4%ルールとの違い、月いくら働くかで必要額がどう変わるか、到達年数まで式と数値つきで整理しました。 -
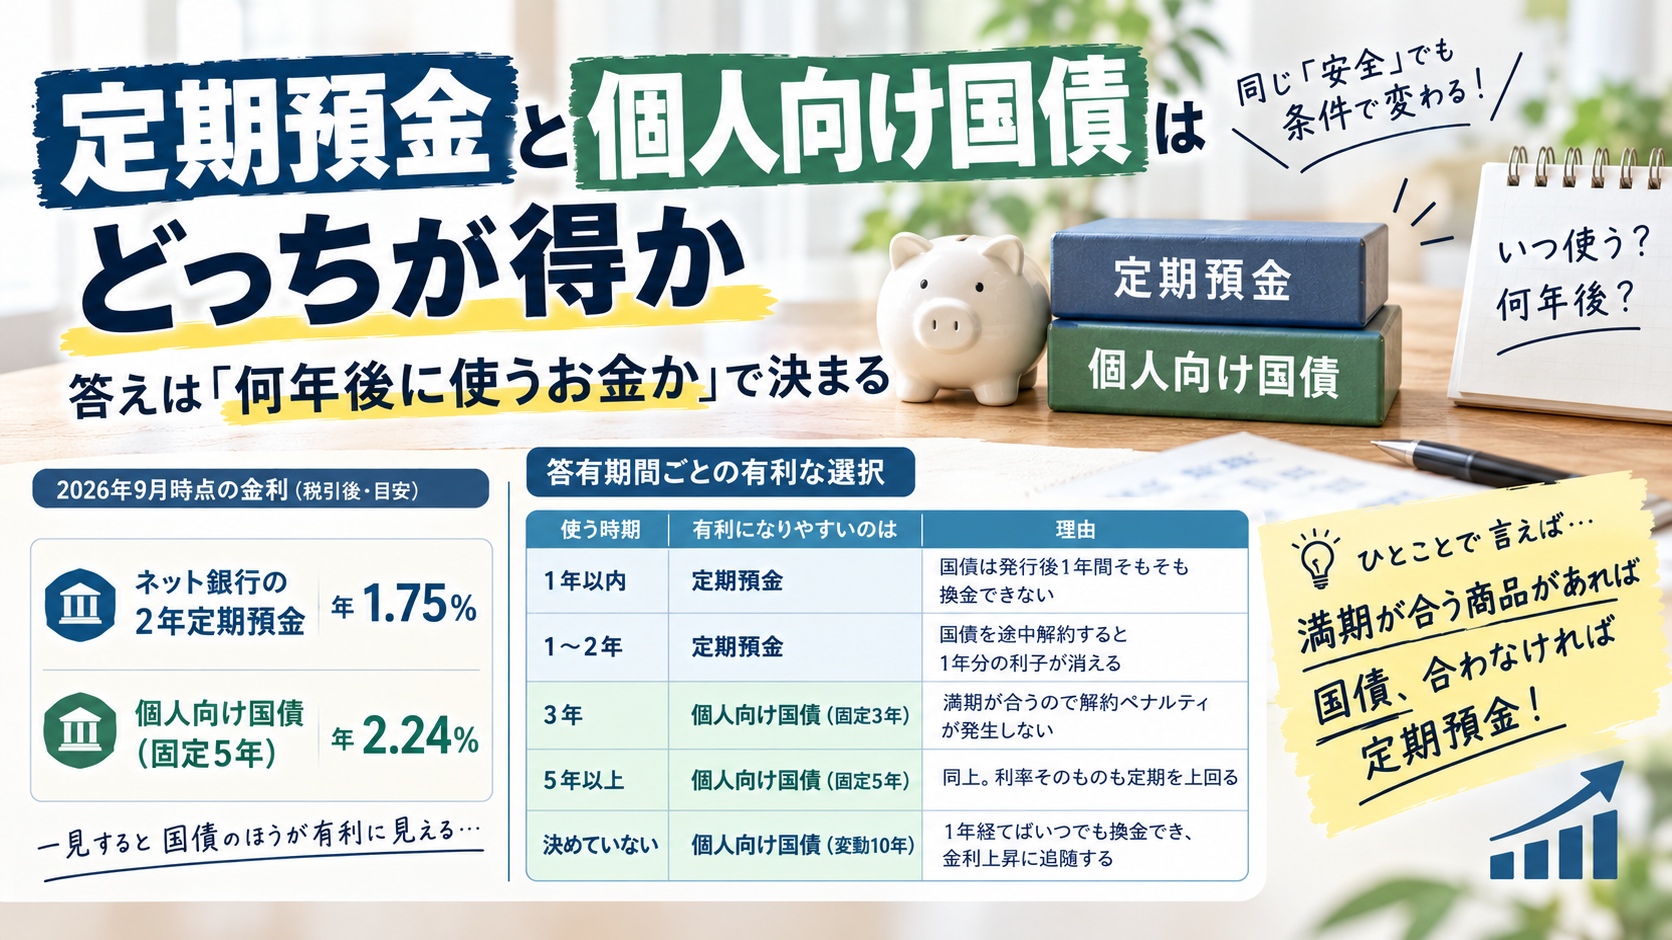
定期預金と個人向け国債はどっちが得か|答えは「何年後に使うお金か」で決まる
投資・資産形成
個人向け国債の固定5年が年2.24%、ネット銀行の2年定期が年1.75%。この2つを並べたら、普通は国債を選びます。ところが「数年後に使う予定のお金」という条件が1つ付くだけで、この順位はひっくり返ります。 この記事では、定期預金と個人向け国債のどちら... -
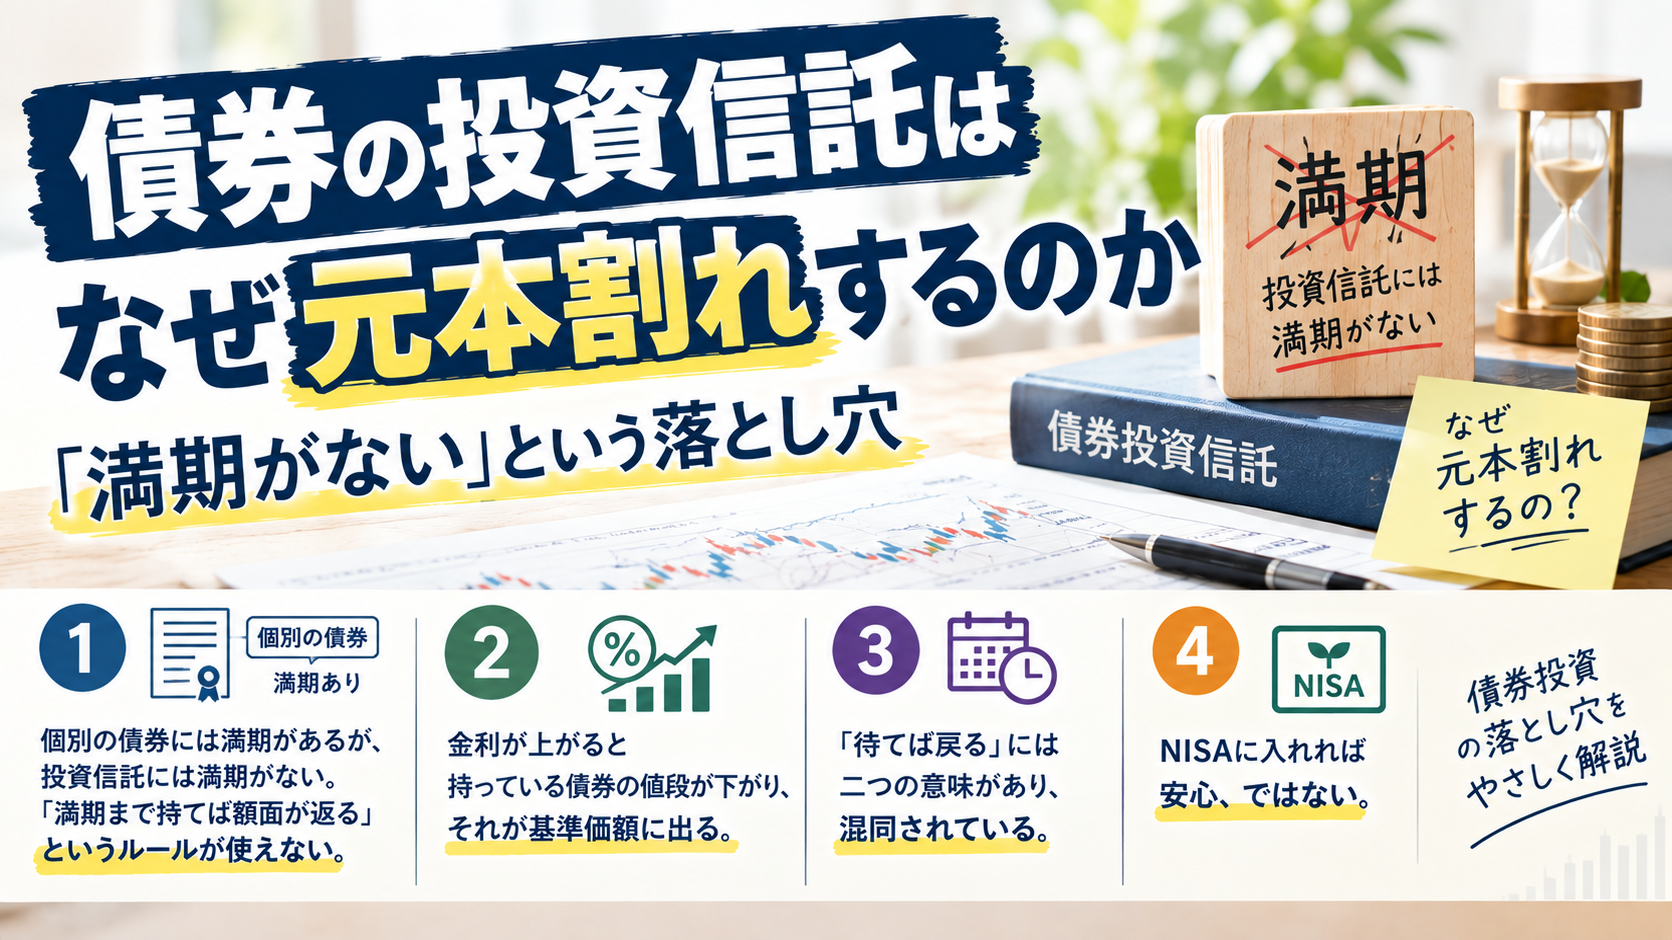
債券の投資信託はなぜ元本割れするのか|「満期がない」という落とし穴
投資・資産形成
債券の投資信託がマイナスになっている。安全な資産だと聞いて選んだはずなのに、なぜこうなるのか。そう思って調べている方が多いと思います。 原因は運用の失敗でも、商品の欠陥でもありません。多くの人が「債券」という言葉で思い浮かべているものと、... -
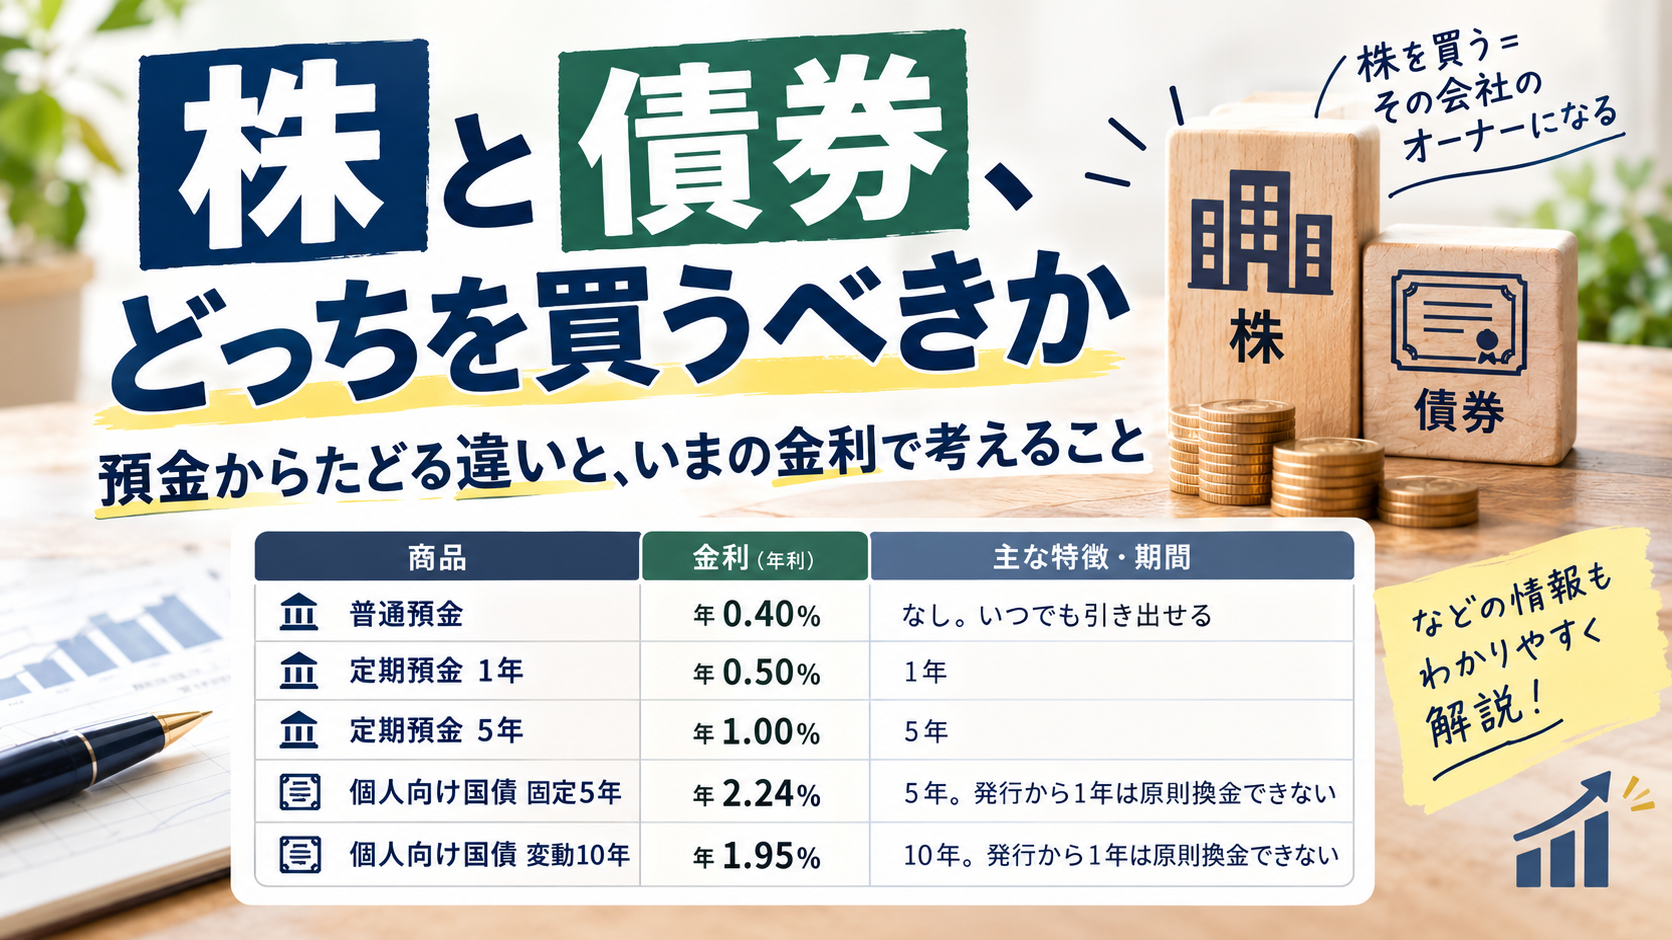
株と債券、どっちを買うべきか|預金からたどる違いと、いまの金利で考えること
投資・資産形成
「株は値動きが怖いから、債券のほうがいい」。投資を始めると、どこかで聞く話です。ただ、そう言われても債券が何なのかは説明できない。名前は知っているのに、中身がよく分からない。そういう状態のまま止まっている人は少なくないと思います。 そこへ... -
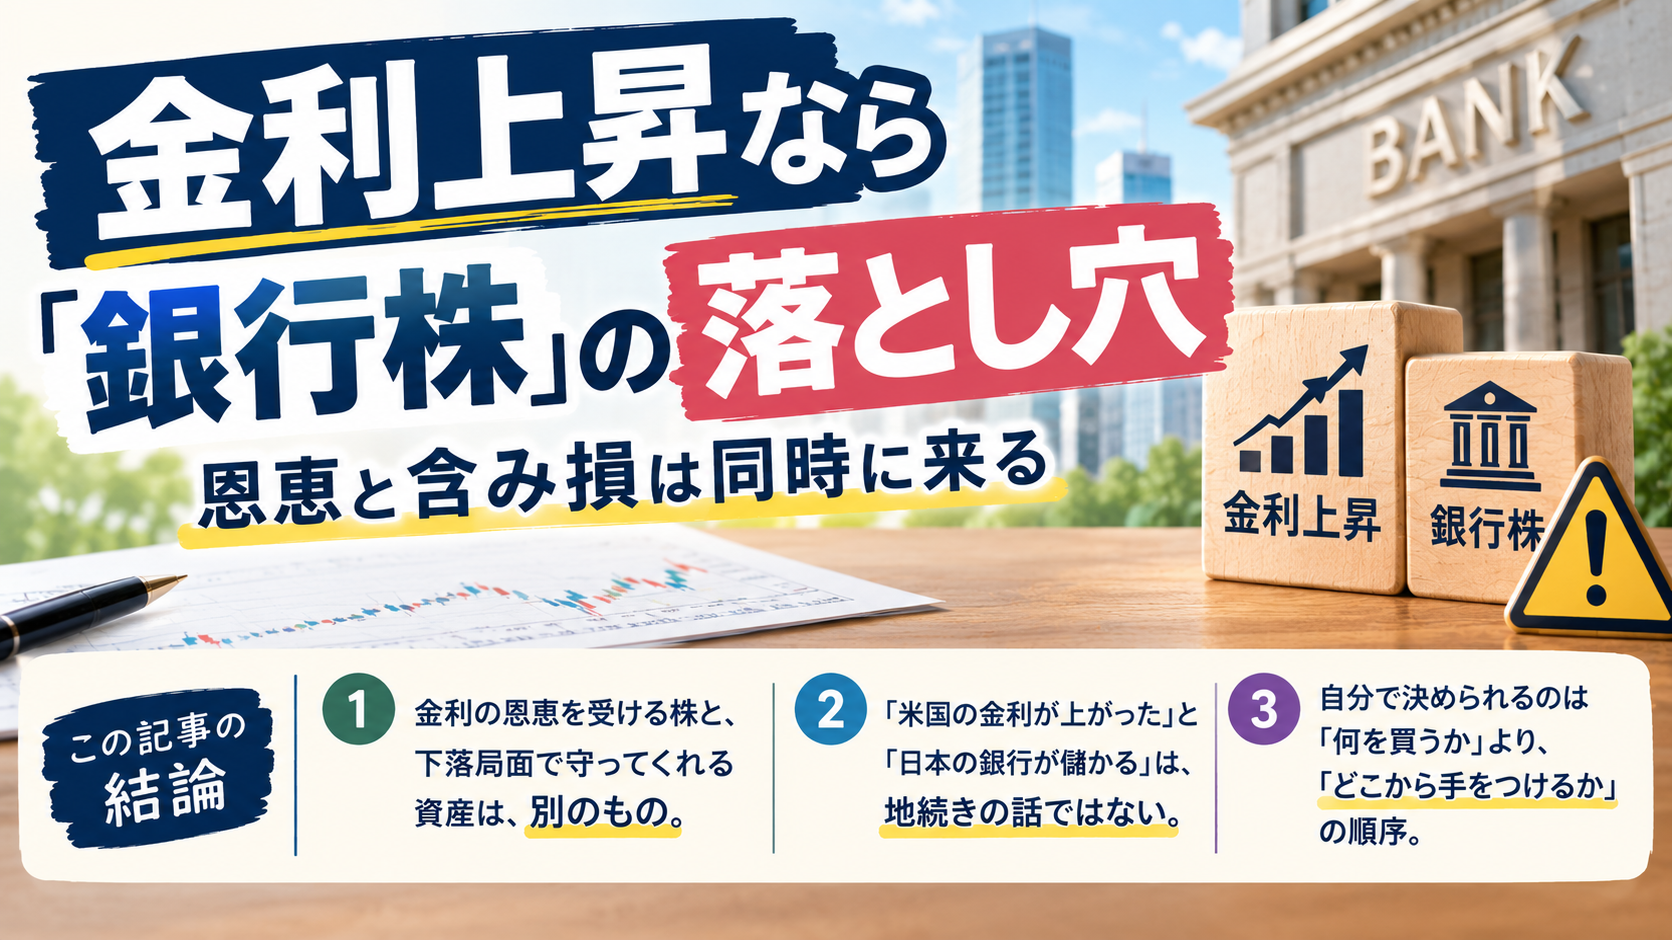
「金利上昇なら銀行株」の落とし穴|恩恵と含み損は同時に来る
投資・資産形成
2026年9月1日、日本の長期金利が3%を突破しました。3%台をつけたのは1996年9月以来、30年ぶりです。米国では30年国債の利回りが19年ぶりの高水準にあります。そのあとにSNSを開くと、金利上昇局面は銀行株、という話が並んでいます。積み立てているインデ... -
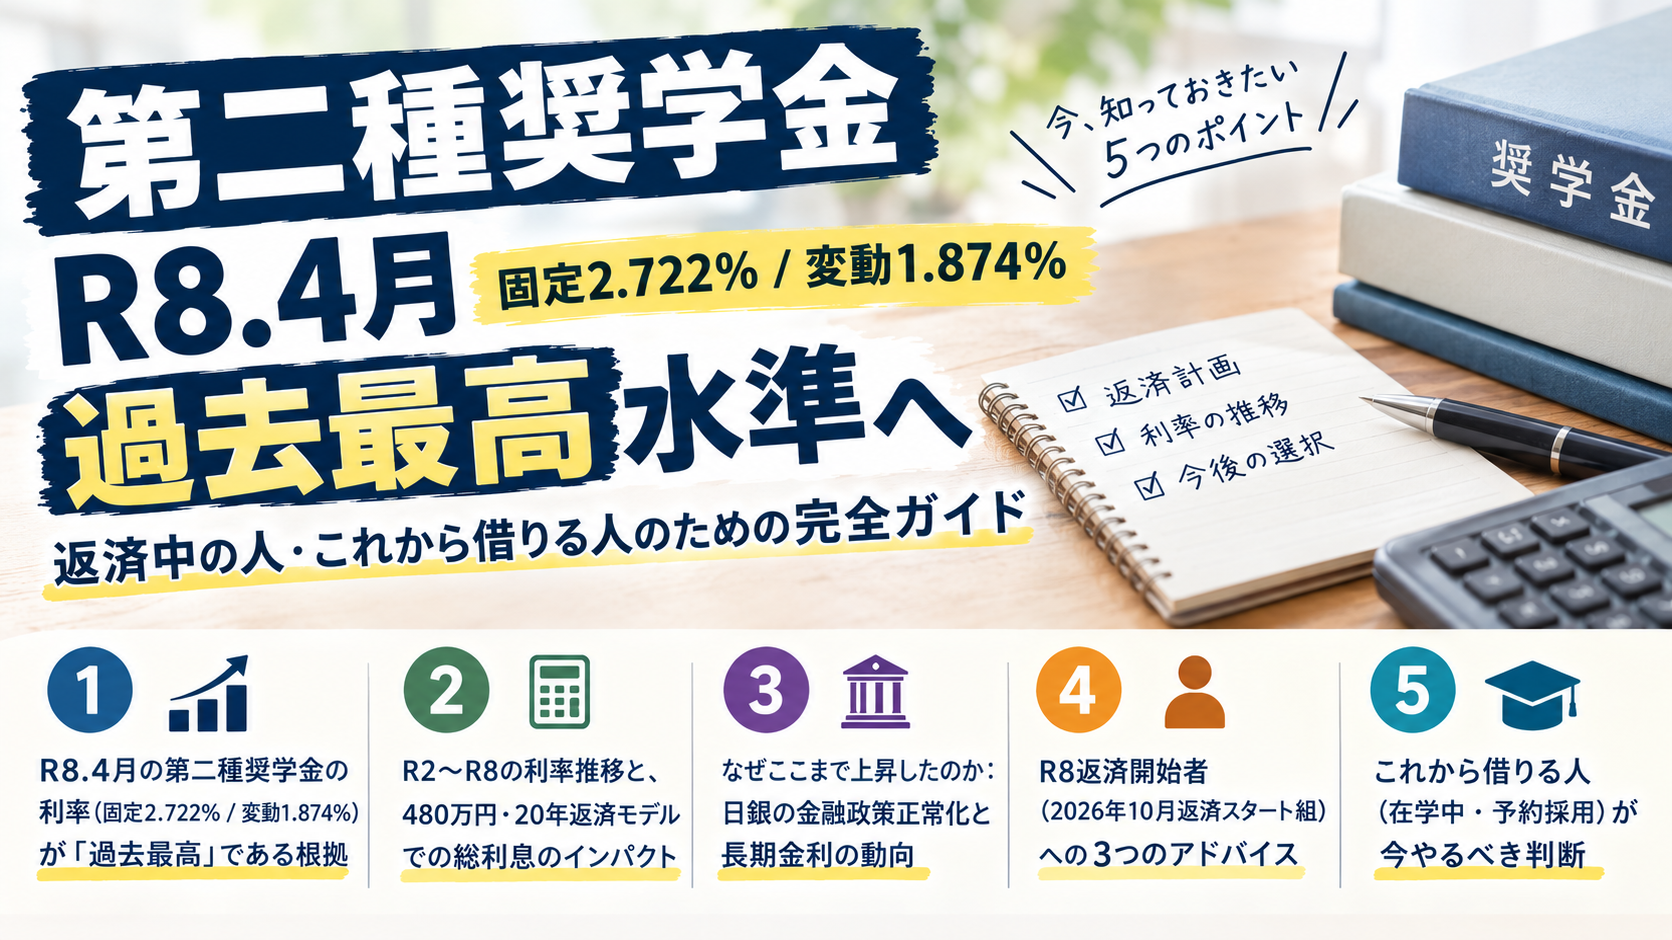
第二種奨学金 R8.4月「固定2.722% / 変動1.874%」過去最高水準へ——返済中の人・これから借りる人のための完全ガイド
奨学金・ローン
令和8年4月分の第二種奨学金が利率固定2.722%・利率見直し1.874%と過去最高水準に。R2〜R8の推移、480万円借入の総利息インパクト、すでに返済中の人と今後借りる人へのアドバイスを数字で徹底解説。 -
20万円ルールは住民税には存在しない|特定口座で見落としがちな確定申告の落とし穴
税金
「年20万円以下の利益なら確定申告しなくていい」――株式投資をしていれば、一度は耳にしたことがあるはずです。いわゆる20万円ルール。ところがこのルール、所得税のための規定であって住民税には存在しません。さらに、ふるさと納税や医療費控除で確定申... -
iDeCo加入者拡大2027|会社員の上限が6.2万円に
年金・iDeCo
2027年1月、iDeCo(個人型確定拠出年金)の拠出限度額が大幅に引き上げられます。会社員の上限が現行の月2万3,000円から月6万2,000円へ、約2.7倍に。さらに加入できる年齢も65歳未満から70歳未満へ拡大。「掛金を増やしたいけど上限に引っかかる」「もう50... -
iDeCo手数料値上げ2027年|年単位拠出の節約も終了
年金・iDeCo
2027年1月からiDeCoの月額手数料が105円→120円に。年単位拠出の節約テクも封じられます。X上の批判の本質・手数料全体像・続けるべきか判断軸まで徹底解説。 -
奨学金が結婚・出産を遅らせている?平均310万円の借金が人生に与える影響をデータで見る

奨学金・ローン
貸与型奨学金の卒業時平均額は310万円(中央値278.6万円)。この「見えない負債」が結婚・婚活・出産のタイミングにどれほど影響しているか、データをもとに解説します。自分の返済状況をシミュレーターで確認するリンクあり。
12